Accueil Blog Page 5

Eh non, tout le monde n’est pas fait pour l’entrepreneuriat

0

« En ce qui me concerne, je réfléchirais dorénavant 2 fois avant de me présenter en tant qu’entrepreneur ». Voila comment Mouhameth Bathiery, fondateur de Sen’Drive débute son article « Créer une entreprise fait-il de nous un entrepreneur« . Qu’est ce qu’un entrepreneur et surtout peut-on l’être tous ?

L’entrepreneuriat à le vent en poupe. Il y a de plus en plus d’entrepreneurs. Originellement ce dernier est quelqu’un capable de saisir une opportunités en vue de réaliser un profit tout en assumant le risque à cause des incertitudes dans lesquels il évolue. La notion n’est pas nouvelle, les économistes en parlait depuis le 18e siècle. Aujourd’hui, l’essor de ce domaine est désormais plutôt économique qu’idéologique même si certains justifient leur statut par leur refus de travailler pour d’autres ou être sous leur direction. De manière intrinsèque, un entrepreneur est un créatif, puisqu’il est censé déceler et saisir des opportunités et les rentabiliser. Ce qui suppose qu’il doit être informé et à l’écoute de la société, être au courant des innovations et des nouveautés, être à l’affût des nouvelles tendances de consommation mais aussi être dans un processus perpétuel d’apprentissage. Ce choix peut être payant ou non. Il y en a qui y trouve leur compte d’autres non. C’est comme s’il existait, parmi les individus, des alchimistes d’affaires capables de transformer toutes choses en business. C’est ainsi que l’on voit naître des entreprises spécialisées dans la vente d’idées (conseil), le prêt d’argent (banque), la vente d’audience (médias) etc. A leurs débuts, les modèles économiques de ces entreprises n’étaient pas aussi évidents, évidence qui aujourd’hui participe à accroître la concurrence dans chacun de ses secteurs. Alors tout le monde peut-il être entrepreneur? non! pour trois raisons.

Par ou commencer ?

La première, est que tout le monde n’a pas le flair d’un entrepreneur. Beaucoup de personnes vivent dans la pauvreté depuis des années alors que dans la même zone d’autres s’enrichissent en vendant de la friperie (des habits déjà portés). Vous allez à Colobane où dans certains marchés hebdomadaires vous trouvez des jeunes (parmi eux des diplômés) en train de nettoyer des chaussures usées pour les revendre. C’est une niche et pour cause il existe des entreprises dans le monde spécialisées dans ce créneau (Vinted). Les entrepreneurs vous le diront eux-mêmes, ils n’ont aucune certitude sur le comportement futur du marché ou de leurs activités s’ils en ont. Beaucoup d’entreprises sont créées alors qu’elles n’ont aucune activité. La surmédiatisation de l’entrepreneuriat fait que des émissions entières sont dédiées aux personnes plutôt qu’aux données sectorielles et aux tendances. Le fait de les voir voyager, participer à des séminaires dans des hôtels luxueux, parfois devant des autorités cachent les multiples difficultés et contraintes auxquelles ils sont confrontés.

Rien n’est plus bon que de vivre serein avec un bon petit… ou gros salaire

Le projet des gens ce n’est pas nécessairement avoir son nom ou prénom sur la façade principale d’un immeuble de 10 étages. Pour beaucoup, leur projet de vie est basique: c’est avoir une petite maison, acheter une voiture… ou pas et fonder une famille. Projet qu’il peuvent réaliser en étant salarié tout simplement. Il ne s’agit pas de déprécier le salariat au profit de l’entrepreneuriat, loin de là mais préciser que la majorité préfère la stabilité financière que leur confère leur statut de salarié qu’autre chose et n’envisage d’ailleurs pas de migrer vers l’entrepreneuriat. Le salariat, pour certain, présente de gros avantages que les entrepreneurs n’ont pas. Hormis la stabilité, le salarié à droit à des congés qui sont payés en plus, il bénéficie de couverture sanitaire et aussi d’une retraite.

Ce n’est pas possible

La troisième raison est plus évidente. Les entrepreneurs ont également besoin de recruter des compétence pour développer leurs entreprises. Le capital humain, organisé surtout autour du salariat est la ressource principale d’une entreprise. Bien évidemment dans un souci d’optimisation de leur profit, beaucoup d’entreprise externalise certaines fonctions ou métiers en les confiant à d’autres prestataires (à travers notamment des contrats de sous traitance ou de prestation de services, les consultants par exemple). Il faudrait compter l’entrepreneuriat et le salariat comme deux ensembles complémentaires. s’il n’y a plus d’entrepreneurs, le salariat ne se développerait pas et entraînerait toute l’économie dans un cercle vicieux de récession sans précédent. Aussi si tout le monde se convertit dans l’entrepreneuriat, aucune de leurs entreprises ne se développerait ce qui ruinerait l’économie.

Aujourd’hui le contexte économique favorise l’essor des entrepreneurs. En effet, avec un taux de chômage de 15,5%, beaucoup de diplômés se lance dans l’entrepreneuriat soit pour augmenter leur revenus ou pour faire face au chômage.

JIWALL, une plateforme pour démocratiser l’accès au logement au Sénégal

0
Makhtar Diop, CEO JIWALL

permettre aux porteurs de projets immobiliers de réaliser des économies jusqu’à hauteur de 40% sur leur coût d’acquisitions tel est l’objectif de Jiwall (planter des murs), une start-up proptech sénégalaise. Makhtar Diop, Cofondateur et CEO de Jiwall, nous expose son parcours et les contours de la plateforme.

1) Parlez-nous de vous et de votre parcours.

J’ai fais mon cursus scolaire au Sénégal avant de poursuivre mes études supérieures au Etats-Unis où j’ai pu décrocher une bourse de sport-étude en jouant au basket. Après mes études en Finance et en Comptabilité, j’ai été recruté par le cabinet Ernst & Young (un des “Big 4”). C’est ainsi que je me suis retrouvé à New York et suis devenu un expert comptable (CPA). Ce passage en “Corporate America” m’a beaucoup appris, mais je n’étais pas satisfait. Je ne voyais pas la valeur ajoutée que j’apportais au Sénégal. Certes, c’était prestigieux et bien payé, mais tout cela se limitait à ma personne. Or je rêvais de faire partie de ceux qui façonnent le visage de l’Afrique dont nous rêvons tous. J’ai donc démissionné pour revenir et entreprendre au Sénégal. Et depuis lors je multiplie mes aventures entrepreneuriales (rires).

2) Comment avez-vous atterri dans le milieu entrepreneurial?

Je n’ai jamais entrepris en grandissant parce que malheureusement, dans notre culture, l’entrepreneuriat n’est pas encouragé. Plus jeune, quand j’avançais des idées, on me disait “khaleh dou beugue khaliss” [Un gamin ne doit pas aimer l’argent ndlr](rires). Je me retrouvais alors à rêver de toutes ces idées que j’aimerai mettre en oeuvre un jour. Alors, quand l’occasion de rentrer pour entreprendre c’est présenté à moi, je n’ai pas réfléchi à deux fois, j’ai fait le saut.

3) Vous avez lancé Jiwall que vous décrivez comme une startup Proptech. Pouvez-vous nous dire ce qu’est la Proptech ?

Logo Jiwall
Logo Jiwall

La proptech est l’application de l’ensemble des technologies de l’information au
secteur de l’immobilier. Cela vient de la jonction des mots “property” (bien immobilier) et technologie. Elle regroupe des activités comme l’immobilier Smart (bâtiments et villes intelligentes), les innovations dans la construction (ConTech), le crowdfunding immobilier, la digitalisation des opérations immobilières, etc.

4) Pourquoi vous lancer dans l’immobilier en particulier?

Naturellement, en rentrant à Dakar je me suis intéressé à l’immobilier dans l’optique
de devenir propriétaire un jour. En faisant des recherches, j’ai été choqué par les prix de l’immobilier à Dakar. C’est là où je me suis rendu compte que l’accès au logement sera sans nul doute l’un des problèmes majeurs de notre génération et de celle à venir. Naturellement, j’ai voulu trouver des solutions à ce problème. J’ai donc entamé une réflexion poussée sur le sujet et me suis lancé dans de petit projets immobiliers pour me faire la main. J’ai également fais une formation en immobilier commercial à Cornell University pour avoir une vue plus large de l’immobilier.

C’est là où je me suis rendu compte que l’accès au logement sera sans nul doute l’un des problèmes majeurs de notre génération et de celle à venir.

5) Comment Jiwall compte-t-elle innover dans le secteur de l’immobilier?

Nous nous sommes rendu compte qu’à l’ère du digital, sur les projets de petite et
moyenne taille, l’intervention du promoteur immobilier n’est pas indispensable. Or,
la marge des promoteurs immobiliers est une des raisons qui expliquent la cherté du
logement.
Notre innovation est simple, à l’image du covoiturage, nous créons la co-construction
afin d’économiser sur les marges des promoteurs immobiliers. Nous associons des
personnes à la recherche d’appartement pour qu’ensemble elles puissent co-construire un immeuble au lieu d’acheter leur appartement individuellement. Dans l’état actuel des choses, il est très difficile pour un sénégalais moyen de trouver dans son entourage 10 personnes pouvant se lancer immédiatement dans un projet immobilier. Notre plateforme rend cette tâche enfin possible. Ainsi, les participants peuvent économiser jusqu’à 40% de leur coût d’acquisition et ont plus de latitude dans la conception de leur appartement. La co-construction n’est pas une chose nouvelle en soi, les plus riches le font déjà entre amis ou en famille, nous ne faisons que la rendre accessible à tous.

6) Dans ce processus, quels sont les services que Jiwall propose à ses clients?

Les services de Jiwall se résument en la mise en relation, le conseil et l’assistance à la maîtrise d’ouvrage et la gestion de projet. Pour chaque projet, Jiwall choisit des prestataires réputés ayant la capacité de réaliser le projet. Jiwall suit le chantier sur le terrain et met à disposition des outils pour que les participants puissent suivre leur projet en ligne où qu’ils soient.

7) Quel est le modèle économique de Jiwall?

Notre modèle économique est transparent. Nous faisons payer aux participants un
pourcentage fixe des coûts de construction en échange de notre service. Ainsi, les
intérêts de Jiwall sont alignés à ceux des participants.

8) A terme comment votre solution contribue t-elle à régler la crise du logement au Sénégal?

La co-construction n’est pas une chose nouvelle en soi, les plus riches le font déjà entre amis ou en famille, nous ne faisons que la rendre accessible à tous.

La problématique du logement au Sénégal est caractérisé par 3 facteurs: la croissance démographique, l’abordabilité du logement et le déficit actuel. Nous pensons qu’à travers notre approche nous pouvons non seulement rendre le logement plus abordable mais aussi accélérer la capacité de production de logements de nos pays. Aujourd’hui, toute l’offre nouvelle est prise en charge par les promoteurs immobiliers qui pour des raisons de coûts d’opportunité, se positionnent généralement sur les logements de standing. Notre solution donne la possibilité aux participants de devenir leur propre “promoteur immobilier” et de créer eux-même l’offre qui répond à leur besoin. Naturellement, en résorbant le déficit de logements, les prix des logements seront plus compétitifs. En somme, c’est comme çà que nous comptons apporter notre pierre à la résolution de la crise du logement.

9) Croyez-vous que le secteur de l’immobilier soit suffisamment mature et dynamique pour une solution comme la vôtre?

Je pense que oui. L’adoption de la VEFA ou vente sur plan en est une preuve. Les acquéreurs sont prêts à financer et attendre la construction de leur futur appartement. La seule différence ici, c’est qu’ils font des économies non négligeables en captant la marges des promoteurs immobilier. Il suffit juste de prendre le temps de construire une réputation solide.

10) Le financement semble être un problème dans le secteur de l’immobilier. Apportez-vous des solutions à ce problème?

Pour le moment non, mais nous sommes en pleine réflexion avec des partenaires potentiels pour apporter des solutions pertinentes à ce problème. Nous aimerions aussi travailler avec des banques de la place sur ce sujet.

11) Quelles sont les perspectives pour Jiwall?

Le logement est un besoin basique voire même un droit humain donc les perspectives sont énormes. Le déficit en logement à Dakar tout seul est de 160.000 unités. D’après la Banque Mondiale, l’UEMOA compte un déficit annuel de 800.000 logements. Il est aussi important de noter que d’ici 20 ans la population urbaine en Afrique sub-saharienne va doubler.

Mieux faire des affaires sur les marchés émergents Africains

0

Lorsque j’ai mis les pieds pour la première fois aux Pays-Bas, je savais que j’allais être exposé à une culture et à une manière de faire des affaires complètement nouvelles. Suite à mon travail sur les marchés émergents au Togo et au Sénégal pendant plus de cinq ans, effectuer ce voyage en Europe a été une étape importante pour ma carrière. Il m’a fourni une perspective unique sur la culture d’entreprise occidentale et africaine, que j’espère utiliser pour aider les autres à avoir une meilleure compréhension des deux cultures dans un contexte d’affaires.

Le temps et les relations

Un facteur qui m’a le plus particulièrement marqué est l’accent mis par les Africain sur des relations solides. La manière africaine de faire des affaires est, d’après ma propre expérience, comme un très long jeu qui contraste avec la préférence typique de l’occidentale pour l’efficacité.
Par exemple, le très courant dicton anglo-saxon «le temps, c’est de l’argent» est révélateur de cette quête d’efficacité – pour tirer le meilleur parti de votre temps, qui est considéré comme extrêmement rare. La perte de temps peut entraîner une perte d’argent ou d’opportunités commerciales, c’est pourquoi l’objectif est d’atteindre votre objectif de la manière la plus rapide et la plus directe possible. Alors qu’au sens africain, le dicton «le temps, c’est de l’argent» peut être compris dans des termes tout à fait opposés. Bien que le temps soit précieux et constitue une partie importante du processus de négociation, se précipiter à travers celui-ci est souvent une source d’échec. Nous sommes encouragés à penser que le temps est de notre côté – le temps de discuter et de construire de véritables relations. Nous sommes moins pressés de signer un contrat et plus enclins à utiliser ce temps pour apprendre à nous connaître. Ce n’est pas que nous ne valorisons pas le temps, mais qu’il est vu sous un angle différent. La confiance se construit et s’établit sur une période plus longue, les affaires sont personnelles et l’interaction en face à face est très appréciée.
La patience et une perspective révisée sur le temps qu’il faut pour nouer des relations commerciales sont donc toutes deux essentielles à la conduite de transactions dans une grande partie de l’Afrique, où l’approche de la prise de décision a une perspective plus longue, soulignant l’importance culturelle du consensus et de la consultation dans l’orientation de ce processus.

L’âge et la hiérarchie

«L’homme jeune marche plus vite que l’ancien. Mais l’ancien connaît la route.» – Proverbe africain.

Le rôle des aînés et le respect qui leur est témoigné dans la société africaine se répercutent sur l’environnement des affaires. Par conséquent, une profonde confiance en certains individus ne peut se construire qu’entre ceux d’âge à peu près comparable. Sur le lieu de travail, les employés plus âgés exigent des niveaux de respect plus élevés, et l’ordre rigide des processus d’affaires qui en résulte peut ralentir les tâches quotidiennes. Lorsque vous parlez avec une personne plus âgée que vous dans un contexte africain des affaires, faites attention aux formalismes et au choix de mots lors d’une négociation. Mal faites, de telles réunions peuvent parfois occasionner des malentendus ou un manque de respect pouvant mettre fin brutalement à une relation d’affaires. Cette structure hiérarchique très distinctive de la société africaine est encore plus évidente dans le contexte du
travail quotidien. En Europe, je trouve que lorsque les idées des jeunes employés sont pertinentes, elles ont tendance à être valorisées et peuvent être soulevées lors de discussions. A l’inverse, en Afrique, la connaissance est toujours du côté de l’aîné, et les décisions clés ne sont donc pas à débattre.

La perception du risque et des biais

L’Afrique peut en général être trop décrite comme un continent volatil, la perception des risques liés à la conduite des affaires étant disproportionnée par rapport à la réalité. Dans le passé, j’ai eu à travailler avec des entreprises occidentales intervenant en Afrique qui semblaient avoir un biais sous-jacent sur le niveau de risque qui existe réellement. Ce biais, peut avoir un impact sur le rendement attendu que la contrepartie juge naturellement trop élevé. Afin de surmonter cette mauvaise communication, les chefs d’entreprise africains doivent investir plus de temps à communiquer efficacement sur leur propre histoire – une histoire authentique et exempte des biais négatifs des médias et des préjugés des investisseurs. Pour leur part, les investisseurs occidentaux doivent apprendre à détecter quand leur perception du risque est affectée par leur biais personnel ou inconscient sur les risques dans les marchés émergents.
Je crois que comprendre les différences culturelles et investir dans des relations à long terme sont essentiels au succès des entreprises engagées sur les marchés africains. Il est tout aussi important de reconnaître que l’Afrique n’est pas un seul pays ou doté d’une unique culture et que faire des affaires dans chacun d’eux exige de faire face à différentes diversités sociales. Avec une croissance rapide des économies africaines, bien au-delà de ce à quoi on peut s’attendre en Europe ou en Amérique du Nord dans un avenir prévisible, il est vital que les entreprises investissent dans la construction des relations, car l’environnement des affaires en Afrique ne fera que devenir plus compétitif avec le temps. Ceux qui ont des connexions établies depuis plus longtemps ont une influence bien plus grande sur le marché.

Par Francis David SOSSAH

Traduit de l’anglais par la Réverbère Magazine. Découvrir la version original ici

Comment lever des fonds durant la pandémie du Covid-19

0

Un tier de la population mondiale est actuellement en quarantaine mais les entrepreneurs ressentent toujours la nécessité de lever des fonds. Cela me donne l’opportunité de partager mon expérience dans la levée de fonds de ma première entreprise en Guinée durant l’épidémie d’Ebola en 2014. J’essaierai de vous guider au cours de cet article et de vous donner quelques conseils.

« Il ne suffit pas de croire qu’il suffit d’avoir une grande idée pour lever des fonds. »

Est-ce le bon timing pour contacter les investisseurs ?

Il faut garder à l’esprit que beaucoup de Business Angel ont la plupart de leur richesse en Bourse ce qui signifie qu’ils ont perdu entre 30-50% de leurs actifs durant ces derniers mois. Ils pourraient être stressés et être de mauvaise humeur, ou avoir, en ce moment, un membre de leur famille malade. Je vous aurais suggéré de patienter 3 à 4 semaines avant de solliciter l’argent des investisseurs.
Il peut toujours être judicieux de garder le contact en leur demandant des conseils ou de les tenir à jour concernant votre entreprise.
Il ne suffit pas de croire qu’il suffit d’avoir une grande idée pour lever des fonds. Vous avez besoin d’une équipe et d’un business plan de même qu’un MVP (minimum viable product ndlr Produit Minimum Viable) qui a une certaine traction.

Quelle évaluation pour mon premier tour de table ?

Je pense que votre attention devrait être portée sur la dilution plutôt que sur la valorisation. Arrêter de penser qu’une idée valorisera votre entreprise à 5 millions. Par expérience, le premier round tourne généralement autour d’une valorisation entre 500.000 et 3 Millions d’euros. Il dépend de plusieurs paramètres tel que :

  • Avez-vous un MVP ?
  • Avez-vous déjà des utilisateurs ?
  • L’entreprise est-elle en croissance ?
  • Générez-vous des revenus ?
  • Avez-vous atteint votre seuil de rentabilité ?
  • Combien avez-vous déjà investi jusque-là
  • Quel est l’expérience de votre équipe

Il faut toujours garder à l’esprit que l’objectif d’une entreprise est de générer des profits. Je pense que beaucoup d’entrepreneurs qui lancent un produit ne pensent pas suffisamment à la monétisation et à la rentabilité.

Au tout début, essayer d’identifier les investisseurs qui peuvent apporter plus que de l’argent.

Il n’y a rien de mal à céder 20% des fonds propres contre un investissement 100.000 euros au premier tour de table. Au tout début, essayer d’identifier les investisseurs qui peuvent apporter plus que de l’argent. Par exemple, lorsqu’on levait des fonds pour notre entreprise minière en Guinée, on a essayé d’identifier les investisseurs qui avaient des connaissances spécifiques du secteur, ou de la Guinée et on leur demandait si ils pouvaient siéger au conseil d’administration de l’entreprise pour renforcer sa crédibilité.

Comment devrais-je les approcher ?

Vous ne pouvez pas ignorer la crise mondiale actuelle. Je suggère que vous commenciez par mentionner dans votre courriel quelques mots à propos de la situation actuelle pour montrer à l’investisseur que vous êtes préoccupés par le virus et ses impacts sinon vous donnerez l’impression que vous ne vous souciez que de leur argent.
Si vous contacter les investisseurs sur LinkedIn, faites l’effort de personnaliser le message que vous leur envoyez afin d’attirer leur attention. Eviter les messages du genre : « Quand pouvons-nous parler ? » sans leur expliquez ce que vous cherchez précisément. Les investisseurs sont des personnes occupées et reçoivent beaucoup de messages chaque jour.
S’ils ne vous répondent pas, ne le prenez pas personnellement. Cela veut dire qu’ils ne sont pas intéressés ou qu’ils n’ont peut-être même pas lu votre e-mail parce qu’ils étaient trop occupés. Je suggérerais que vous patientiez deux semaines avant de leur envoyer un e-mail de suivi.

Combien d’investisseurs je dois contacter pour lever des fonds ?

Non, vous n’avez pas seulement besoin d’envoyer 5 e-mails pour lever des fonds (à moins que vous soyez extrêmement chanceux). Dans mon expérience personnelle de levée de fonds durant la crise d’Ebola en Guinée, j’ai dû envoyer plus de 2.000 courriels pendant 2 ans pour pouvoir lever des fonds.

Dois-je contacter un Business Angel ou une société de Capital-Risque ?

Durant cette période de crise, ne soyez pas trop pointilleux, contacter tout le monde, Business Angel, société de capital-risque, Love Money (amis et famille), capital-risque d’entreprise, emprunts bancaires etc. Vous devrez considérer chaque option à votre disposition pour être en mesure de lever des fonds. L’option idéale est, si vous pouvez démarrer votre entreprise, de lancer votre produit et d’avoir de la traction sans aucun investisseur.

Les investisseurs sont des personnes occupées et reçoivent des milliers de pitch deck chaque année. S’ils aiment votre idée, ils préféreront investir dans votre entreprise plutôt que de vous voler votre idée.

Concernant le démarrage de votre entreprise, vous seriez surpris de savoir que mailchimp a généré 650 Millions d’euros de revenus en 2019 et que l’entreprise est toujours détenue à 100% par ses fondateurs. Ils n’ont jamais accepté de fonds de capital-risque et ont refusé beaucoup d’offres d’entreprises technologiques.
Je pense que la principale différence entre un Business Angel et un capital-risque réside dans le fait que le Business Angel va investir en vous en tant que personne alors que le capital-risque investira dans le potentiel de votre entreprise. Si vous n’avez pas encore de MVP et de traction, je pense que la Love Money, les Business Angels et le démarrage sans investisseur sont vos trois principales options et que vous n’êtes pas encore prêt pour les fonds de Capital-Risque.

Vous trouverez ici une liste d’investisseurs à contacter

Est-ce qu’ils vont me voler mon idée si j’envoie mon pitch deck sans avoir signé un accord de non-divulgation ?

Les investisseurs détestent signer des clauses de non-divulgation (NDA) et considèrent cela comme une perte de temps. Cela dit, vous pourrez demander à l’investisseur de signer après plusieurs rencontres, mais ne leur demandez jamais de signer un accord de non-divulgation dans votre premier e-mail.
Les investisseurs sont des personnes occupées et reçoivent des milliers de pitch deck chaque année. S’ils aiment votre idée, ils préféreront investir dans votre entreprise plutôt que de vous voler votre idée. Ne soyez pas naïf – des milliers de personnes ont probablement eu la même idée avant vous. La clé n’est pas l’idée mais l’exécution

Non – vous n’avez pas besoin de dépenser 10.000 euros par mois dans un bureau

Ne pensez pas que vous allez impressionner quelqu’un si vous louez un bureau très cher. Ça pourrait vexer les investisseurs et leur donner l’impression que vous n’investissez pas leur argent à bon escient. Déterminer si réellement vous avez besoin d’un bureau en 2020. J’ai été entrepreneur depuis 8 ans maintenant et je n’ai jamais senti le besoin de travailler depuis un bureau. Mon téléphone est mon bureau et je peux travailler de n’importe où.

Non – vous ne faites pas partie de l’espace de coworking/incubateur la plus branché avec la plus cool table de Ping-Pong de la ville

Les espaces de coworking vous donneront l’opportunité de rencontrer d’autres startup et de vous amuser mais ce n’est pas une garantie de succès. Vous pouvez avoir beaucoup de succès sans avoir rejoint un espace de coworking ou un incubateur

Oui – Il y a plus que le digital dans le monde des startups

Je pense que 95% des pitch decks que je reçois sont des startups ‘digital’ et ils donnent l’impression que le monde des startups des très éloigné du monde réel. J’encouragerais les investisseurs à disrupter les industries plutôt que de créer de nouveaux réseaux sociaux pour les végans en utilisant l’Intelligence Artificielle, la Réalité virtuelle et le Blockchain pour paraître ‘cool’ et ‘branché’ sur un pitch deck.
La première question que vous devrez vous poser est « quel problème ma startup résout-elle ? » Si vous ne résolvez aucun problème alors ce n’est pas un bon début…
Ensuite vous devez vous demander ‘qui sont vos concurrents’ ? Vous ne voudrez pas être le 135ème startup de food tech de votre ville.
Il est aussi important de considérer la taille de votre marché. Si la taille de votre marché est inférieure à quelques milliards d’euros, il sera difficile d’attirer les investisseurs en capital-risque. Lorsqu’ils investissent, ils veulent faire un multiple de 10x et cela nécessite un grand potentiel de marché.

Non, ce n’est pas l’apocalypse – Il y a une vie après le virus

Je peux vous donnez beaucoup d’exemple de d’entreprise prospères créées durant des crises telles que Ubern AirBnb, Coinbase ou Pinterest.
Il est très facile de créer une entreprise quand le ciel est dégagé. Mais lorsque les temps sont durs, on découvre les ‘vrais entrepreneurs’. Ils créeront une entreprise indépendamment de l’environnement économique et de la situation du coronavirus. Ils n’ont qu’un seul but : construire.


A propos de l’auteur

Thibault Launay est un entrepreneur et Business Angel Français classé par Forbes parmi les 30 personnalités de mois de 30 ans qui comptent dans le monde des affaires mais aussi dans le top 12 des business angels de moins de 35 ans par les Echos. Il est cofondateur de l’entreprise d’exploitation minière « Alliance Minière Responsable » présente en Guinée Conakry. Il a investi en tant que Business Angel dans près d’une quinzaine de start-up dont Pigzbe, une tirelire digitale pour enfants utilisant la technologie blockchain.  

Après le Covid-19, gérer la crise

0
Covid19Sn

Les entreprises n’ont pas encore pleinement humé l’air de la nouvelle année 2020 qu’elle entre de plein pied dans la plus grande crise sanitaire du Covid-19 annoncé comme pandémique par l’OMS depuis le 11 mars 2020. Elle touche 201 pays et plus de 500.000 personnes sont infectées par le virus et a causé le décès de plus de 28.000 personnes. l’Afrique, avec un peu plus de 2700 cas d’infection et 40 décès est le continent le moins touché par le Covid-19. Cependant des mesures exceptionnelles ont été prises par des états africains concernés dont l’Etat d’urgence assortit de couvre feu (comme le Sénégal et la Cote d’ivoire) et le confinement partiel ou total pour d’autres. A ce stade, les scientifiques tergiversent toujours sur l’origine de la maladie mais ce qui est le plus sûr c’est, comme les battements d’ailes qui ont servi à théoriser l’effet papillon, qu’un innocent mangeur de pangolin a fait confiner et mis au chômages des milliers de personnes.

Le Coronavirus au Sénégal

Le Sénégal qui a officiellement révélé son premier cas le 02 Mars 2020 a annoncé pour la 3ème fois depuis son existence, l’Etat d’Urgence. Celui-ci étant assortit d’un couvre feu de 20h à 06h afin de maîtriser la propagation du virus qui a touché 130 personnes. Toutefois les autorités avaient déjà pris un certain nombre de mesures qui ce sont révélées insuffisantes : la fermeture des frontières aériennes, des marchés hebdomadaires, des lieux de cultes, la suspension des événements religieux et des restriction sur les événements familiaux. Ainsi il fallait trouver une solution plus extrême permettant de limiter le plus possible les interactions sociales principale vecteur de propagation du virus. La structure de notre économie ayant eu le dernier mot ; il est plus préférable de restreindre les libertés des individus une partie de la journée par un couvre feu afin de les permettre de travailler que de les confiner pour une durée indéterminée sans leur proposer une alternative d’autant plus que les méthodes de redistribution de la richesse de nos Etats, si elles existent, ne sont pas des meilleures.

Au lendemain de la déclaration du Président Macky Sall, Le ministre des infrastructures, des infrastructures, des transports terrestres et du désenclavement a annoncé entre autres:

  • l’interdiction du transport interurbain
  • la fermeture de la gare routière des baux maraîchers
  • la limitation du nombre de passagers des bus, minibus et autocars à la moitié des places prévues par la carte grises
  • la limitation du nombre de passagers des taxis à 3 personnes y compris le chauffeurs.

face à cette décision ajouté du couvre feu instauré de 20h à 06h, la majorité des transporteurs ont préféré rester au garage. cette mesure entraîne en effet, une forte réduction de leur chiffre d’affaires alors qu’aucune décisions d’accompagnement n’a été prises comme la suppression temporaire du péage et la réduction du prix du carburant pour compenser leurs pertes.

Quelles accompagnement pour les entreprises sénégalaises

Au Sénégal, 90,2% des emplois sont créés par le secteur privé contre 4,8% dans le secteur public. Et pire, 96,4% des emplois sont informels; presque la totalités des emplois créés.

La limitation de la mobilité occasionnée par la conjoncture rend difficile l’accès du personnel aux entreprises. Celles qui le peuvent sont passées au télétravail. Tout le cycle économique grippé et l’Etat tarde à mettre en oeuvre les préconisations du Président Macky Sall pour venir en aide aux entreprises fortement impactées. Il avait annoncé dans son discours, accorder « une remise partielle de la dette fiscale constatée au 31 décembre 2019 due par les entreprises et les particuliers, pour un montant global de 200 milliards » et la mise sur pied d’un Fonds de riposte et de solidarité contre les effets du COVID-19, FORCE-COVID-19, qui sera doté de 1000 milliards de FCFA. La contribution de ce fonds s’élève aujourd’hui a un peu plus d’1 milliard, très loin des objectif annoncé.

Conscient de son rôle majeur dans le financement de l’économie, La BCEAO a décidé d’apporter son soutient aux économie de la zone UEMOA en permettant aux banques d’accorder plus facilement et à moindre coût des crédits aux entreprises et aux Etats en vu de faire face au dépenses urgentes liées à l’épidémie, d’accompagner les entreprises affectées par les conséquences du Covid-19 et qui rencontrent des difficultés à honorer leurs échéances.

Cependant ces solutions apportées ne suffisent pas, cette pandémie laisse entrevoir une crise économique majeure qui pourrait plomber toutes les politiques de développement élaborés jusque là par les gouvernements. Le COVID-19 risque d’accélérer la faillite de beaucoup d’entreprises, la restructuration de certaines par des licenciements en masse pour motif économique totalement justifiés. Il faut le dire, le COVID-19 affecte la ressource la plus importante de l’économie: le capital humain

Une enquête a été initiée par la Direction du Développement du Secteur Privé pour recueillir les préoccupations, orientations et propositions des entrepreneurs et chefs d’entreprises dans le cadre de la mise en place d’un plan de riposte au COVID 19.


Le Sénégal : mise en application des réformes prévues dans la loi des finances 2020 pour la promotion des PME/PMI

0

Une note de service de la signée par le Directeur Générale des Impôts et des Domaine Monsieur Bassirou Samba Niasse et publiée le 24/02/2020 précise le mode d’application des nouvelles dispositions de la loi des finances 2020 notamment celles destinées au PMI/PMI et relatives à l’Impôt Minimum Forfaire (IMF) et à la Contribution forfaitaire à la Charge des employeurs plus communément appelée la CFCE.

Monsieur Niasse soulève dans les premières phrase de la note de service, les motivations de la mise en circulation dune telle note: « les difficultés rencontrée par certains services [fiscaux  ndlr] à déterminer l’entrée en vigueur des nouvelles mesures fiscales ». Pour rappel, la loi n°2019-17 du 20 décembre 2019 portant loi des finances pour l’année 2020 prévoyait:

  • L’exonération du paiement de l’Impôt Minimum Forfaitaire (IMF) payable par les sociétés en déficit et de la contribution Forfaitaire à la charge de l’employeur (la CFCE) pour une période de 3 ans à partir de la date de création de l’entreprise
  • la Suppression du plancher de 500.000 FCFA dans pour le règlement de l’IMF.
  • La simplification de la détermination de la contribution globale unique (CGU) pour les assujettis. Le barème de détermination progressive est supprimé au profit d’un barème fixe de 5% pour les entreprises de prestation de services et de 2% pour les commerçant et les producteurs.

Ainsi la note de service nous apprend que :

  • Les entreprises créées avant le 01/01/2020 bénéficient de l’exonération accordée en matière de l’IMF (article 39.5 du CGI) et de la cotisation au titre de la CFCE (article 263.4 du CGI) pour une durée de 3 ans à compter de leur date de création.
  • La suppression du minimum de perception de 500.000 FCFA au titre de l’Impot minimim forfaitaire est immédiatement applicable aux exercices clos le 31/12/2019.

Il existe actuellement une confusion par rapport au contexte de la note de service. elle ne précise pas les contours de la startup act mais seulement l’applicabilité de la réforme fiscale prévues dans la LFI 2020 et qui concerne l’ensemble des PME/PMI.

Les dispositions de la startup act reste pour le moment toujours floues, même si le projet de loi apporte des éclairage sur ce qui faudra comprendre par startup (aux yeux de la la startup act), il reste à néanmoins à définir le fonctionnement du mécanisme d’accompagnement de ces startups notamment sur la labellisation, l’octroie de garanties et de financement et pour l’accès à la commande publique pour ne citer que ceux-là.

Gérer la trésorerie de son entreprise

0
Plan de trésorerie
Sources

Au tout début de vos activités lorsque celles-ci qui commence à générer des revenus, il peut être tenant de faire des dépenses à titre personnel avec les recettes de l’entreprise. Cependant, il ne faudrait pas oublier que la recette qui représente le prix de vente d’un ou de plusieurs biens et services est composée de l’ensemble des coûts liés à l’acquisition ou la réalisation de ces biens et services vendus majoré d’une marge commerciale. Cette marge servira à rémunérer les autres facteurs qui ne sont pas directement intervenus dans la production des biens ou services mais sans qui l’entreprise ne fonctionnerait pas comme il le faudrait : Loyer, Electricité, Téléphone, Salarié etc.

Donc lorsque le gérant dépense à titre personnel les recettes de l’entreprise, il détourne les ressources de renouvellement du stock de biens et services et de fonctionnement de l’entreprise. Des techniques comptable permettent cependant de contrôler ces prélèvements enregistrer dans le compte de l’associé.

Pourquoi suivre sa trésorerie ?

Suivre sa trésorerie a plusieurs avantages, elle permet entre autre :

  • D’apprécier la liquidité de son entreprise : C’est-à-dire la capacité à faire face à des dépenses
  • D’anticiper les tensions de trésorerie et de rechercher les ressources adaptées pour les couvrir
  • De prouver à des partenaires financiers la capacité de remboursement de ses engagements à une date données en fonctions des prévisions de dépenses et d’encaissements
  • D’anticiper sur les périodes de forte croissance du BFR et de prendre en conséquences des décisions commerciale adaptés pour éviter les tensions de trésoreries

Comment suivre sa trésorerie ?

La manière la plus efficace pour suivre et gérer sa trésorerie consiste à tenir un plan de trésorerie prévisionnel ou tableau de flux de trésorerie prévisionnel. Un plan de trésorerie, est un tableau qui recense périodiquement (mensuel, trimestriel ou annuel) les entrée et sortie de trésorerie constatés ou à venir.

Le plan de trésorerie se présente sous la forme d’un tableau organisé en 02 partie : la première renseigne sur les encaissements obtenus ou à venir et la deuxième enregistre les opérations de décaissement (ou à faire dans le cadre du plan prévisionnel). Les décaissements peuvent être décomposés en deux groupes plus une meilleures lisibilité: un groupe pour les dépenses d’exploitations et un autre pour les dépenses d’Investissement.

On pourrait croire que le compte de résultat permettrait de suivre sa trésorerie, mais ce n’est pas le cas puisque ce dernier enregistre tous les charges et produits comptables. A titre d’exemple, les dotations aux amortissements qui représentent une charges comptable ne constituent pas une sortie de trésorerie, et cette observation peut être faite pour les reprises de provisions. En outre, le chiffre d’affaires renseigné au compte de résultat traduits les ventes facturées durant l’exercice alors qu’elles ne donne pas forcément lieu à des paiements de la part des clients. La partie non réglé sur les ventes étant enregistrée au niveau des créances client à l’actif du bilan. Cette différence dans le traitement des informations financière entre le compte de résultat et le plan de trésorerie d’exploitation permet de constater qu’une entreprise peut  réaliser des pertes sur ses activités et être suffisamment liquide tout comme elle peut manquer de liquidité mais enregistrer des bénéfices.

Ainsi, quelques soit la taille de l’entreprise, il est conseillé de tenir à jour son plan de trésorerie prévisionnel afin de ne pas être pris de court par les événements. Elle permettra également, comme nous l’avons souligné plus haut, de savoir, si l’entreprise pourra faire face à des dépenses importantes notamment si elle pourra verser des dividendes à ses associés ou pas, accorder des primes exceptionnelles à ses salariés ou pas.

Vous pouvez télécharger notre modèle de plan de trésorerie ici. Vous pouvez également trouver l’application de gestion complète d’une PMI/PME intégrant le plan de trésorerie automatisé depuis ce lien.


Comment auto-financer son projet d’entreprise ?

0
Epargne

La plupart des entrepreneurs éprouvent des difficultés à financer le démarrage de leurs activités. Après avoir fait le tour des banques, ils sont tous convaincus que leur projet ne verra jamais le jour puisque les banques demandent des garanties en contreparties des financements accordés ce que la plupart de ces entrepreneurs ne disposent pas.

Dans ce contexte Il existe des techniques qui vous permettent de démarrer votre entreprise sans l’aide des établissements financiers. Nous avions parlé du financement des entreprises ici.

Avant de progresser, Il faudrait avoir une idée sur la nature des activités bancaires pour comprendre pourquoi, en tant qu’entrepreneur, vous vous sentez mal aimé par ces dernières et éprouvez des difficultés à bénéficier d’un financement.

Lorsque vous souhaitez lancer votre entreprise, et que vous ne disposez que d’une idée ou d’un concept, la banque n’est vraiment pas l’endroit où vous devez aller. La gestion des risques étant au cœur des activités des banques, alors comme on aime à le dire, la banque met la ceinture et les bretelles avant d’octroyer un crédit. A côté de la gestion des risques beaucoup d’entrepreneurs oublie que la banque est également une entreprise commerciale. Elle doit gagner de l’argent, couvrir ses charges qui sont énormes, et faire du profit pour rémunérer ses actionnaires. Donc le risque associé au profil de l’entrepreneur sera différemment apprécié par rapport au travailleur salarié on pourra dire.

Pour faire une caricature d’ailleurs très proche de la réalité, considérons qu’un entrepreneur se lève un jour avec une brillante idée qu’il a mûrit pendant des mois. Il se pointe dans la première banque qu’il connait par son entourage ; entre et salue le banquier qu’il rencontre bien sûr pour la première fois, explique son projet de manière succincte et demande un financement de 10 millions.  Si le banquier lui demande des garanties, il s’agace, traite de con le banquier et crie à tue-tête que les banques sont frileuses, et ajoute : si j’avais des garanties je ne serais pas venu le voir. Il retourne chez lui et attend. Personne ne le rappelle pour son projet et il en conclut qu’il doit laisser tomber son projet faute d’argent.

Cet entrepreneur n’a rien compris à l’entrepreneuriat et a bien fait de laisser tomber. La question est alors qu’est-ce qu’il aurait dû faire ? l’entreprenariat ne débute pas avec l’idée de business. Notre vie entière est une vie d’entrepreneur. Ce que cet entrepreneur a oublié est qu’avant de porter son entreprise, il doit assoir sa réputation. Et cette réputation doit être construite toute seule à ses débuts.

Des revenus pour préfinancer son projet entrepreneurial

Un entrepreneur qui débute un projet doit avoir une source de revenus alternative. Contrairement à ce qui se dit, on ne se lance pas dans l’entrepreneuriat les mains vides. Le futur entrepreneur doit avoir des revenus peu importe leur provenance du moment que c’est légal et honnête. Là il n’y a pas d’égo à avoir. Votre volonté de réaliser votre rêve doit être plus grand. Mettez-vous en mode survie. Dites-vous seulement qu’au lieu de rester toute la journée à rien faire et d’avoir 0 FCFA de revenu, qu’est-ce que je peux faire pour changer cette situation. A défaut de trouver un job, qu’est-ce que je peux proposer comme service. En mode survie, votre bien le plus précieux est votre temps. Votre travail d’entrepreneur démarre ici. Il faut trouver une idée et la mettre en application dès aujourd’hui pour échanger votre temps contre de l’argent. Ce sera votre premier MVP (Minimum Viable Product ou Produit Minimum Viable).

Savoir épargner

Maintenant que vous échanger votre temps contre de l’argent, la deuxième étape consistera à épargner. L’épargne est une pratique non courante dans notre culture mais elle est la base de tout processus financier. Et en ce qui concerne l’épargne la plupart des entrepreneurs mais aussi des personnes en général sous-estime sa force. Cependant c’est le moyen le plus sûr d’avoir un financement pour commencer son projet. Le problème avec l’épargne est que la majorité des personnes ne savent pas comment s’y prendre. Habituellement les gens qui dispose d’un revenu, commence à faire des dépenses puis s’il reste quelque chose à la fin du mois, le met de côté et sans surprise il ne reste jamais rien à la fin du mois. Contrairement aux croyances populaires, ce sont les non intellectuels qui réussissent le plus cette partie et qui ont la meilleure méthode. Le maître mot est de traquer ses dépenses. Je peux aisément dire que plus de 80% de la population et des entrepreneurs sont de mauvais gestionnaires. Comment un entrepreneur peut établir sa réputation et montrer ses talents de gestionnaire qu’il devra assumer avec son entreprise ? Il doit établir de manière détaillée ses finances personnelles. Un futur entrepreneur doit savoir à tout moment combien il gagne et combien il dépense au détail prêt. Une fois que vous avez établi cela sur les trois derniers mois, félicitez-vous avez déjà une avance significative sur l’ensemble de la population.

Maintenant que cela est fait on va appliquer la première règle et la seule de l’épargne : se payer en premier. Cette technique, très simple à premier abord, est la clef pour épargner. Il consiste à considérer l’épargne comme une dépense prioritaire que vous devez faire. Habituellement il est conseillé de démarrer avec 10% des revenus. On voit bien ici que l’on parle de pourcentage et non de valeur absolue. Ce qui fait que peu importe le niveau de revenu, on peut toujours calculer 10% et il vous restera toujours 90% de votre revenu pour effectuer toutes les dépenses qui restent. Beaucoup trouveront des excuses pour justifier l’impossibilité de le faire. Cependant, on doit apprendre à lutter contre nos émotions. En argent plus que dans tout autre domaine, la réussite d’un entrepreneur se mesure à la distance qu’il peut mettre entre lui et l’argent. Il ne s’agit pas ici de dire l’argent c’est bien ou c’est mal bien au contraire. Il est question de changer son rapport avec l’argent et de devenir maître de son argent. De reléguer l’argent à son rôle d’outil rationnel et ne pas accepter de se faire manipuler ou de manipuler son entourage avec cet outil. Donc pour revenir à cette technique, à chaque fois que vous avez un revenu, avant toute dépense prélevez 10% du montant et mettez-le de côté. Ensuite laisser ce montant s’accumuler dans un compte d’épargne rémunéré, ou à travers des produits financiers comme le PEL (Plan d’Epargne Logement) ou dans des fonds communs de placement et votre financement sera tout prêt pour démarrer votre projet.

Qu’est ce que le Besoin en Fonds de Roulement (BFR) et comment le calculer

0

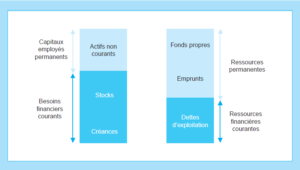
Le Besoin en fonds de roulement ou BFR est un indicateur très important pour les entreprises des lors qu’il permet d’anticiper et de gérer les difficultés de trésorerie à court terme. La vie de l’entreprise est caractérisée par des cycles notamment des cycles d’investissements, d’exploitation et de financement. Le BFR est lui généré par le cycle d’exploitation.

Le cycle d’exploitation

Le cycle d’exploitation regroupe l’ensemble des activités courantes de l’entreprise dont la chaîne s’étend de l’approvisionnement en passant par la production jusqu’au règlement du client. Il se décompose en deux cycles : production et commercial.

Dans le cycle de production, on observe un décalage entre le processus d’achat (de marchandises, de matières premières ou semi-finis) et le processus de vente. ces décalages génèrent des stocks de marchandises ou de matières premières.

Le cycle commercial provoque un décalage d’une part entre la vente au client et l’encaissement des recettes représenté par des créances clients et d’autre part un décalage au niveau des fournisseurs entre l’achat (marchandises et matière première) et le paiement. Ce décalage est matérialisé par des dettes fournisseurs.

Ces décalages occasionnés par le cycle d’exploitation entraînent des besoins de trésorerie permettant qui doivent être financés pour assurer la continuité de l’activité. Ce BFR représente le volume des créances clients majoré des stocks de matières et de marchandises diminué des dettes fournisseurs soit BFR = Créances Clients + Stocks – Dettes fournisseurs. Les dettes fournisseurs constituent des ressources pour l’entreprise enregistrées au passif circulant.

A partir du bilan on détermine le BFR en faisant la différence entre les actifs circulants et passifs circulants: BFR = actifs circulant – passif circulant

BFR

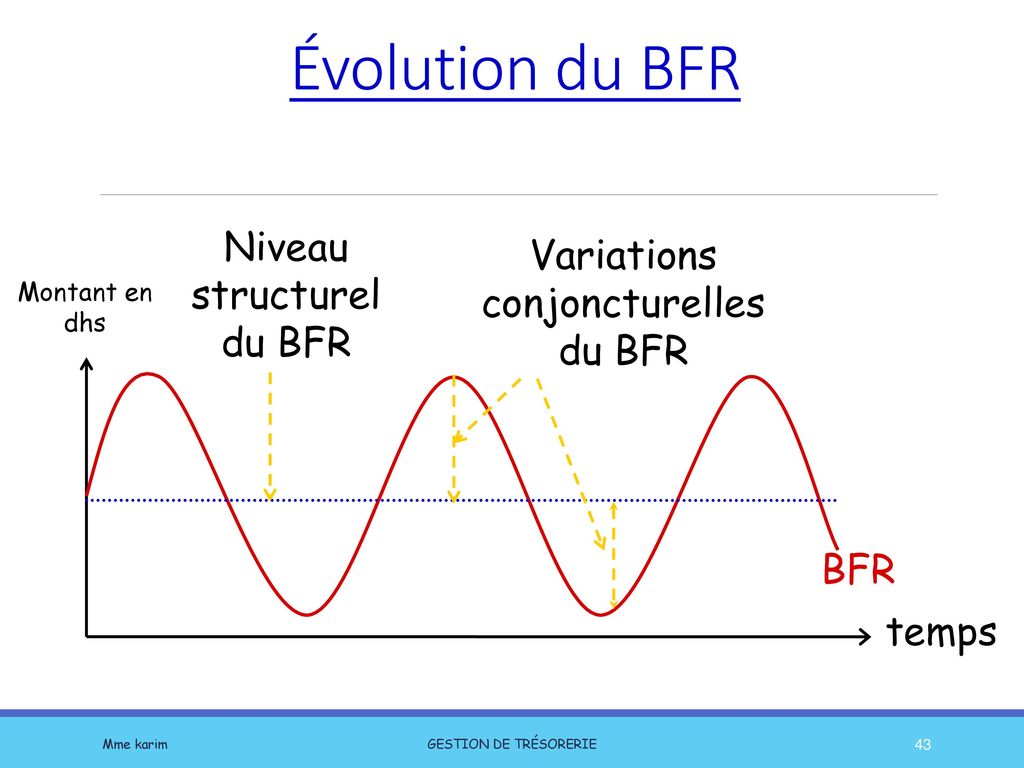
Le BFR présente une phase permanente et une phase conjoncturelle et son évolution dépend du volume et de la nature des activités.

Apprécier les signes du BFR

A partir de la formule du BFR on comprend de celui ci peut être positif, négatif ou nul.

  • Un BFR négatif, c’est-à-dire que les dettes sont supérieures aux créances et aux stocks (ou que le passif circulant est supérieur à l’actif circulant), implique que l’entreprise ne présente pas de besoins en fonds de roulement et qu’elle dispose d’un excédent de ressource qui peut alimenter sa trésorerie.
  • Un BFR positifs, c’est-à-dire que les dettes sont inférieures aux créances et aux stocks (ou que le passif circulant est inférieur à l’actif circulant), implique que l’activité génère un besoin de de financement de l’exploitation que l’entreprise doit couvrir soit par son fonds de roulement ou par des dettes à court termes.
  • Un BFR Nul implique que l’activité de l’entreprise ne génère aucun besoin de financement à court terme mais ne dispose également pas d’excédent de ressources.

Pourquoi est-ce important de suivre son BFR ?

Pour connaitre l’importance du BFR, il faut comprendre le processus d’exploitation de son entreprise à partir de compte de résultat. En l’absence de décalage, il n’y a ni de créances clients ni stock en cours. Les achats de marchandises sont immédiatement revendus et les clients paient sur place. De l’autre coté l’entreprise paient comptant a ses fournisseurs. ainsi l’exploitation de cet entreprise ne généré aucun besoin puisque le chiffre d’affaires est intégralement constitué. Ainsi elle disposera de la trésorerie nécessaire pour régler ses factures (eaux, électricités, téléphones) et payer les salaires.

Variations conjoncturelles du BFR. Montant en dhs. BFR. temps. Mme karim. gestion de trésorerie.

Si l’exploitation génère un BFR, l’entreprise doit la maîtriser et la compenser pour ne pas perturber ses activités. Pour ce faire, l’entreprise doit comprendre l’évolution et la saisonnalité de son BFR, c’est-à-dire, connaitre ses périodes de hausse et de baisse.

Cette évolution se présente sous deux phases. une phase conjoncturelle et une phase structurelle ou permanente. Une bonne prévision permettra d’anticiper les phases conjoncturelles et de chercher des financements adaptés pour les couvrir : découvert bancaire, prêt saisonnier (dans le cas des entreprises agricoles par exemple), ou de négocier des délais fournisseurs suffisamment long pour retarder les décaissement. La phase structurelle ou permanente doivent être prise en charge par les ressources stables (par le fonds de roulement) puisque ce besoin permanent existent du fait même de l’exploitation.

Pour une meilleure appréciation du BFR, on l’exprime en jour de chiffre d’affaires qui est donnée par la relation suivante: BFR * 360 /CA Annuel HT

Compte tenu de l’influence des créances clients, des stocks et des dettes fournisseurs sur le BFR, il est important de bien les gérer.

  • créances clients, on exprime le BFR induit par les créances clients à travers le délai de règlements clients qui est généralement compris entre 30 et 90 jours. On le détermine en rapportant les créances clients exprimées en jours au chiffre d’affaires annuel TTC soit: Créances client * 360 / Chiffre d’affaires TTC
  • dans la même lancée, les dettes fournisseurs sont apprécies en déterminant le délai de règlement qui sont généralement compris entre 30 et 90 jours. Il est déterminé en rapportant les dettes fournisseurs en jours au montant des achats TTC soit : dettes fournisseurs * 360 / Achats TTC
  • Au niveau des stocks, il faudra identifier les différents types de stocks selon qu’ils constituent des stocks de marchandises, de matières premières ou de produits finis chacun ayant une destination qui lui est propre. A ce titre on déterminera le délai de rotation de ces différents stocks
    • Stock moyens HT1 *360 / Coût d’achat, fabrication HT

Ainsi, pour maîtriser son BFR, il faudra agir sur ses postes précités en augmentant les délais de règlements fournisseurs, en réduisant les délais de règlements clients et les délais de rotation des stocks en évitant toutefois de ses retrouver dans des situations de rupture.

Logidoo la première Marketplace africaine de services logistiques

0

Le vendredi 20 Novembre 2019, dans l’une des salles du Radisson Blu, Tamsir Ousmane Traoré Directeur Général de la 2WLogistics procédait au lancement de Logidoo, la première marketplace de services logistiques en Afrique qui entend sauver le royaume de la logistique.

En effet, Logidoo est une marketplace. A l’instar de Jumia, elle met en relation des clients et des acteurs qui proposent des services logistiques tout en leur permettant de suivre chaque étapes du process, qu’il s’agisse d’un déménagement ou d’une livraison. Elle permettra au client de comparer différentes offres, de suivre les opérations et les processus de facturation et de paiement.

Logidoo

Elle est une innovation en Afrique, puisqu’elle propose de dématérialiser intégralement tout le processus logistique. Au lieu de recourir à un transitaire à chaque étape, avec Logidoo il sera possible de choisir ses prestataires, d’avoir une idée du coût et de s’assurer que le produit arrive à temps et tout cela depuis chez soi à partir de son smartphone, de sa tablette ou de son PC.

Logidoo intègre également un simulateur qui permet d’estimer de manière précise les frais de dédouanement de sa marchandise et de procéder directement au paiement. A ce titre Ousmane Traoré, souligne que tous les paramètres du code des douanes sénégalais ont été intégrés dans le simulateur.

La plateforme n’entend pas s’arrêter la puisqu’elle propose d’autres services à valeur ajoutée regroupés sous la terminologie de « bourse » comme bourse d’entreposage, bourse de fret etc. Avec ces offres, n’importe qui peut proposer des services logistiques : des espaces de stockages ou des kilos de frets ou un trajet en voiture ou pourquoi pas à vélo sur la Marketplace. En plus d’être rémunère pour ce service, un prestataire pourrait bénéficier d’autres avantages. Par exemple, « un voyageur qui accepte de livrer un colis depuis la Marketplace, son transport jusqu’à l’aéroport de départ et de l’aéroport d’arrivée au point de livraison lui sera offert ».

Elle compte, pour réussir sa mission sur un réseau de 766 partenaires nationaux et internationaux. Disponible au Sénégal, la plateforme a l’ambition de conquérir le marché Africain. La présence de 2WLogistics au Sénégal, Au Maroc, au Mali et en Mauritanie lui faciliterait son adoption dans ces pays.

La plateforme pourrait avoir un grand impact sur le positionnement du Sénégal par rapport à la logistique. Déjà qu’elle bénéficie d’un positionnement faisant de lui la porte d’entrée vers d’autre marché comme le Mali, la dématérialisation des processus logistiques, qui permettra aux acteurs de l’import/Export de réaliser des économies, pourrait faire de lui une destination de première choix.