Depuis le 1er mai 2026, la Chine ouvre son marché sans droits de douane aux 53 pays africains qu’elle reconnaît, pendant que l’Europe, pourtant premier partenaire commercial et premier investisseur du continent, perd du crédit politique, surtout au Sahel et dans l’Afrique francophone. Les chiffres et les récits ne racontent pas la même histoire.
La Chine : de la diplomatie des prêts à l’ouverture de son marché
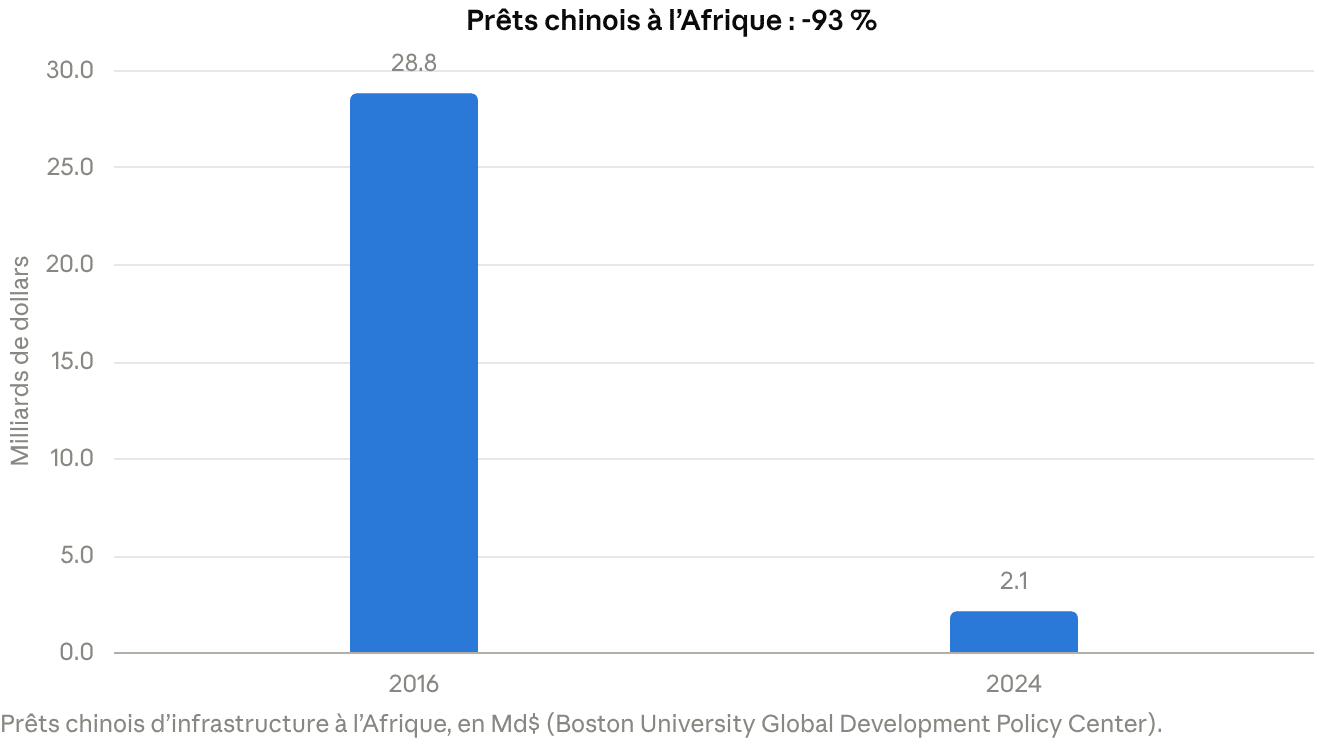
Pendant vingt ans, la présence chinoise en Afrique s’est construite sur de grands prêts d’infrastructures contre des matières premières. Ce modèle s’essouffle : le Boston University Global Development Policy Center montre que les prêts chinois d’infrastructure sont passés d’un pic de 28,8 Md$ en 2016 à 2,1 Md$ en 2024. Pékin change de levier et mise sur l’accès à son marché.
Ce repli a une logique financière : selon le même centre, la Chine « tient toujours à être remboursée » et se tourne vers des projets plus petits et mieux évalués, une stratégie souvent résumée par la formule « petits et beaux ». Plusieurs pays africains surendettés, la Zambie en tête, ont dû restructurer leurs dettes, et Pékin s’est retrouvé à la table du Cadre commun du G20 aux côtés de créanciers occidentaux (Axios). Le lien de cause à effet entre ces défauts et le recul des prêts est une lecture d’analystes, pas une position officielle de Pékin.
Le 1er mai 2026, la Chine a étendu le tarif zéro à tous les pays africains avec lesquels elle entretient des relations diplomatiques, soit 53 pays. Les 33 pays les moins avancés en bénéficiaient déjà, sur 100 % des lignes tarifaires, depuis décembre 2024. Pour les 20 autres, la mesure est temporaire (jusqu’au 30 avril 2028) et doit déboucher sur un accord de partenariat économique (CADEPA). Elle est unilatérale : Pékin n’exige aucune réciprocité.
Pékin y voit un contraste avec les droits de douane américains et la fermeture européenne, et annonce une hausse de 44 % de ses nouveaux investissements directs en Afrique sur janvier-février 2026 (chiffre du ministère chinois des Affaires étrangères, à prendre comme une déclaration officielle). Sur le terrain, les signaux se multiplient : BYD est passé de 35 à 70 concessions en Afrique du Sud, Huawei a signé un centre de données IA de 400 millions de dollars à Lagos, et le groupe d’État SPIC a lancé la première raffinerie d’alumine de Guinée.
Les chiffres : la Chine monte vite, l’Europe reste devant
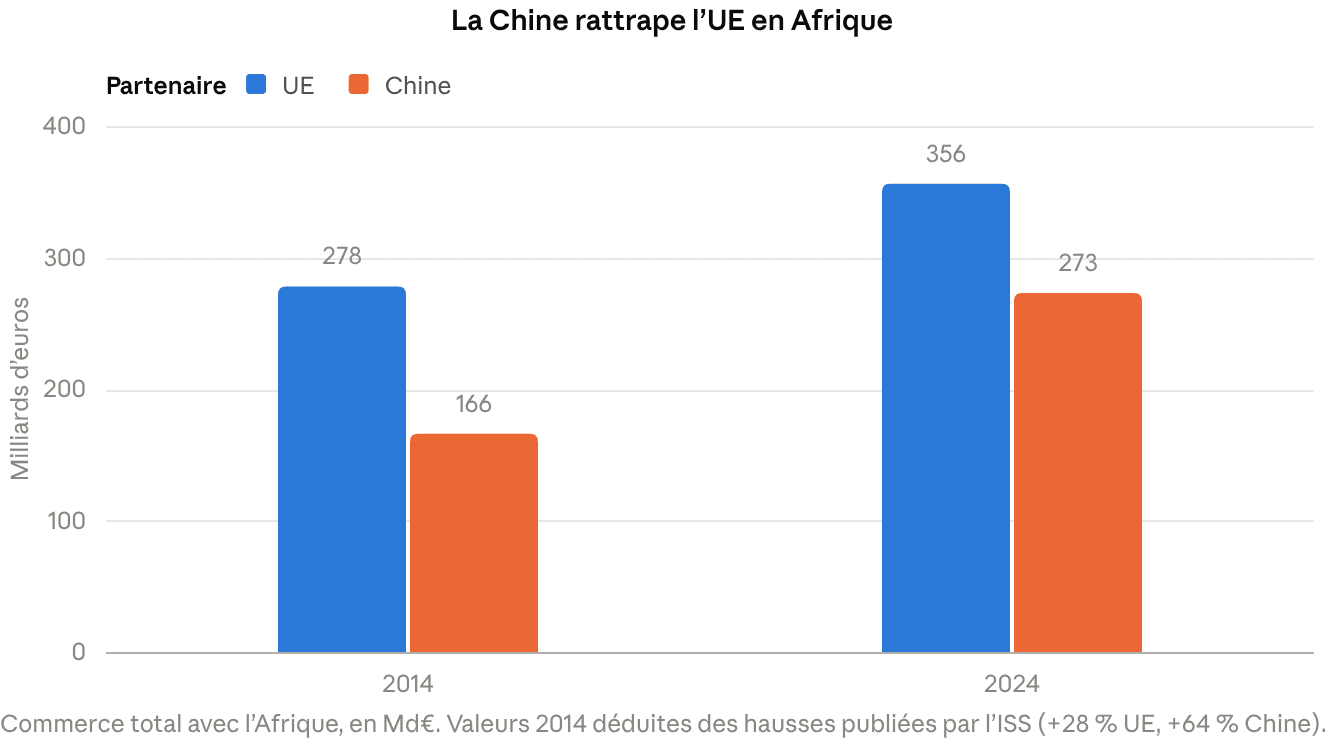
L’Europe demeure le premier partenaire commercial de l’Afrique et de loin son premier investisseur ; la Chine progresse en revanche plus vite, avec un solde qui penche en sa faveur.
| Indicateurs | Union Européenne (UE) | Chine |
|---|---|---|
| Commerce avec l'Afrique, 2024 | environ 356 Mds de dollars | environ 273 Md€ |
| Croissance du commerce, 2014-2024 | +28 % | +64 % |
| Investissements (stock) | plus de 250 Md€ (2024) | plus de 40 Md$ (2023) |
| Solde pour l'Afrique | excédent (Bruegel, données 2022) | déficit, record de 29,1 Md$ au 1er trimestre 2026 |
| Accès au marché | plus de 90 % des exportations africaines sans droits | 100 % des lignes tarifaires, 53 pays (durable pour les 33 PMA, jusqu'en avril 2028 pour les 20 autres) |
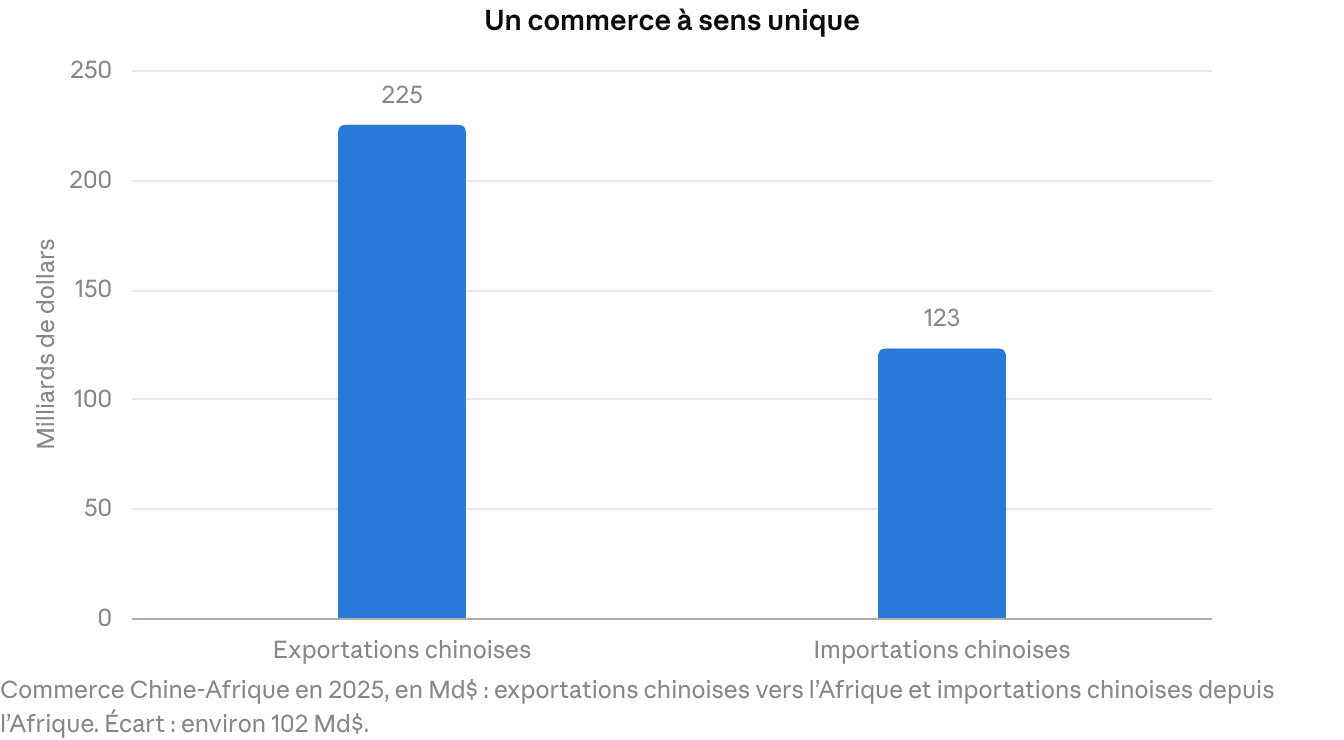
Le commerce Chine-Afrique a atteint 92,3 Md$ au premier trimestre 2026 (+27,1 % sur un an, plus haut depuis 2022), mais le déficit africain se creuse : la structure reste tournée vers les matières premières (en Guinée, 74 % des exportations minières partent vers la Chine). Le plus souvent, l’influence chinoise passe par le commerce et les contrats de construction plutôt que par l’investissement direct : plus de 70 % de l’engagement chinois dans les renouvelables africaines entre 2022 et 2025 a pris la forme de contrats d’ingénierie et de construction, selon le Boston University Global Development Policy Center. Le commerce sino-africain total est passé de 275 Md$ en 2024 (Boston University) à un record de 348 Md$ en 2025, dont 225 Md$ d’exportations chinoises et 123 Md$ d’importations chinoises depuis l’Afrique.
Le piège du tarif zéro
Le tarif zéro est un coup diplomatique, mais il joue surtout dans un sens. En 2025, les exportations chinoises vers l’Afrique ont atteint 225 Md$ (+25,8 %), contre 123 Md$ (+5,4 %) pour les importations chinoises depuis le continent, soit un écart d’environ 102 Md$ (Trade Unions in AfCFTA).
Les gains attendus sont inégaux. L’Afrique du Sud, le Maroc et le Kenya sont mieux placés pour en profiter, alors que les pays les moins avancés butent sur l’électricité, les ports et les télécommunications. Les préférences tarifaires antérieures avaient eu un effet minime : un économiste cité par la même source estime que certains pays n’en tiraient que 100 000 dollars de plus par an.
Le risque souvent évoqué est que l’afflux de produits chinois à bas prix (véhicules électriques, panneaux solaires) freine la ZLECAf et l’industrialisation intra-africaine. L’hypothèse est plausible, mais je n’ai trouvé aucune mesure chiffrée qui la confirme ; elle reste à traiter comme un risque, pas comme un fait.
Minerais critiques : la bataille se joue sur le raffinage
Le vrai terrain de la rivalité, ce sont les minerais de la transition énergétique. La Chine contrôle environ 60 % de la production mondiale de matières premières critiques et 85 % des capacités de transformation, après vingt ans d’acquisitions de mines africaines couplées à des usines de traitement (ECFR). L’enjeu pour l’Afrique n’est plus de vendre du minerai brut, mais d’imposer la transformation sur place. La raffinerie d’alumine de Guinée en est un exemple, et le Zimbabwe a suspendu ses exportations de lithium brut selon Rio Times.
L’Europe a signé des partenariats stratégiques avec la Namibie (2022), la RDC et la Zambie (2023) et le Rwanda (2024), et soutient le corridor de Lobito. Mais l’ECFR souligne les limites : son Critical Raw Materials Act ne prévoit pas de financement direct, l’électricité y coûte deux à trois fois plus cher qu’aux États-Unis ou en Chine, et aucune entreprise européenne n’opère encore dans le secteur namibien des minerais critiques, alors que des groupes chinois détiennent les deux principales mines d’uranium du pays.
Le reflux européen : un décrochage d’abord politique
Le recul de l’Europe tient moins à l’économie qu’à la perte de crédit politique et sécuritaire, la France en étant l’illustration la plus nette.
- Le retrait militaire français. Il s’est étalé de mars 2022 à juillet 2025 et a mis fin à la présence militaire française au Mali, au Burkina Faso, au Niger, en Centrafrique, au Tchad, au Sénégal et en Côte d’Ivoire. La France conserve des forces au Gabon et à Djibouti, où se trouve sa plus grande base restante.
- La rupture dans le Sahel. Le Mali, le Burkina Faso et le Niger ont quitté la CEDEAO en janvier 2025 et constitué l’Alliance des États du Sahel. En juin 2026, le Burkina Faso a rompu ses relations diplomatiques avec Paris (selon une analyse de Morocco World News). Des chercheurs danois (DIIS) avertissent que lire ces mouvements comme de simples relais de l’influence russe ou chinoise revient à ignorer une vraie dynamique anticoloniale et souverainiste africaine.
- Des rivaux plus agiles. Selon GIS Reports, la Turquie, la Russie, les Émirats et surtout la Chine ont élargi leur influence par des relations d’affaires pragmatiques, alors que l’Europe compliquerait la vie de ses propres entreprises par des réglementations jugées idéologiques et un ton perçu comme condescendant. C’est une lecture critique, pas un constat partagé par tous.
Une nuance importante : tout ne s’est pas effondré. Le franc CFA lie toujours quatorze économies à Paris et reste, selon Morocco World News, l’instrument le plus durable de la France, mais aussi celui que les États du Sahel disent vouloir quitter. Paris resserre par ailleurs ses liens avec le Maroc (négociation d’un traité bilatéral, premier déplacement du Premier ministre en juillet 2026) et renégocie une coopération plus discrète avec le Tchad.
Soft power : le poids des visas
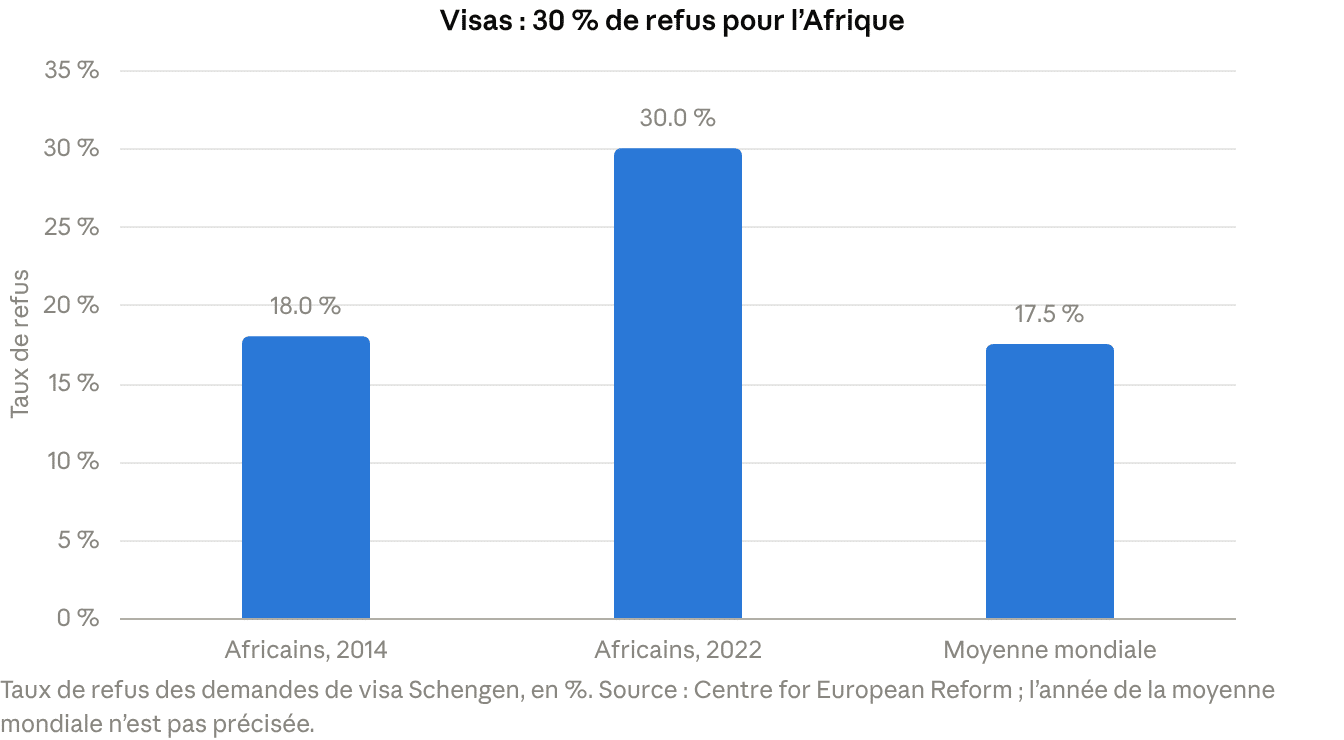
Le décrochage européen est aussi sociétal. Le taux de refus des visas Schengen pour les Africains est monté à 30 % en 2022 (18 % en 2014), contre une moyenne mondiale de 17,5 %, avec 40 à 50 % pour l’Algérie et le Nigeria. En 2023, l’UE a conservé environ 130 millions d’euros de frais de dossiers refusés, dont 42 % payés par des Africains, qui ne déposent pourtant que 24 % des demandes (Centre for European Reform).
Les rivaux en jouent : la Chine facture des visas à 6-9 euros contre 90 euros pour Schengen, et la Russie a vu le nombre d’étudiants africains tripler en cinq ans, à 35 000 (même source). Nuance importante : la France reste le premier pays d’accueil d’étudiants africains de l’UE, avec 126 000 avant la pandémie, et le CER décrit un régime européen, pas une politique propre à Paris. La Chine est par ailleurs devenue une destination d’études de plus en plus prisée des étudiants africains, selon Nature.
Les ripostes de l’Europe : beaucoup d’annonces, un test de mise en œuvre
L’Europe répond sur trois fronts : un cadre d’investissement (Global Gateway), des initiatives nationales et un changement de méthode dans la relation politique.
| Initiative | Ce qui est annoncé | Observations |
|---|---|---|
| Global Gateway | 150 Md€ d'investissements en Afrique sur 2021-2027 ; conclusions du Conseil réaffirmées le 15 juin 2026 | Financement surtout privé, mobilisé par des garanties ; peu de fonds nouveaux selon Science|Business |
| Sommet Africa Forward, Nairobi (11-12 mai 2026) | 23 Md€ d'investissements annoncés (14 français, 9 africains), plus de 250 000 emplois visés | Premier sommet dans un pays anglophone ; annonces, pas encore décaissements |
| Team Europe, Afrique du Sud (15 septembre 2026) | Deux projets (hydrogène vert, minerais) d'environ 57,8 M€, dans un paquet de plus de 200 Md rands | Un premier jalon de taille modeste |
| Plan Mattei (Italie) | Accords de plus de 1,2 Md€ d'investissements et garanties conclus à Rome en juin 2025, articulés avec Global Gateway | Coordination avec Bruxelles à suivre |
Le sommet de Nairobi est révélateur du virage : Paris a quitté son espace francophone traditionnel et parle d’investissements croisés plutôt que d’aide, avec l’assureur panafricain ATIDI, basé à Nairobi, comme institution phare. Certains observateurs y lisent l’aveu que « l’ancien logiciel africain est épuisé » (Geopolitics.fr), et des groupes français ont multiplié les mises en garde sur le terrain.
L’Europe soutient aussi la zone de libre-échange continentale (ZLECAf), et cela compte : le commerce intra-africain ne pesait que 14 % du commerce total du continent en 2024, contre 57 % au sein de l’UE (ISS). Le défi est de transformer des annonces en projets livrés, là où la Chine agit déjà par les chantiers, les concessions automobiles et les centres de données.
Les normes européennes : le MACF, un « protectionnisme vert » ?
Depuis le 1er janvier 2026, le mécanisme d’ajustement carbone aux frontières (MACF) oblige les importateurs d’acier, d’aluminium, de ciment et d’autres produits industriels lourds à acheter des certificats liés aux émissions incorporées, autour de 70 à 100 euros la tonne. La Chine, l’Inde, la Russie et l’Afrique du Sud y voient du protectionnisme et en contestent la compatibilité avec l’OMC. L’Égypte, qui estime que sa sidérurgie porterait 74 % de la charge, a demandé une exemption. Les exportateurs incapables de fournir des données d’émissions vérifiées risquent de perdre leurs clients européens (Euronews).
C’est l’argument du contraste : l’Europe pose des conditions, la Chine offre l’accès à son marché sans réciprocité. Il est à nuancer, car ces règles répondent aussi à un objectif climatique européen et à la volonté d’éviter la concurrence d’industries moins contraintes.
La Chine gagne en vitesse et en visibilité, l’Europe garde le poids, mais perd la confiance politique d’une partie de l’Afrique, et ce sont les États africains qui en profitent pour négocier.