Tout commence par un audit. Début 2025, la révision des comptes publics fait passer la dette du Sénégal d’un peu plus de 70% du PIB à environ 100%, et à près de 132% avec les entreprises publiques et les arriérés, selon le FMI cité par IFR. Le programme du FMI est suspendu, et les agences de notation abaissent le pays, encore et encore.
Une mauvaise note a un effet immédiat : les investisseurs étrangers réclament plus d’intérêts, ou ne prêtent plus. Les Eurobonds sénégalais ont perdu de la valeur et leur rendement a grimpé. Quand le prix d’une obligation baisse, le rendement de l’acheteur monte : le marché voit plus de risque. Le ministre des Finances parle de taux à deux chiffres sur les marchés internationaux, un niveau que peu d’États supportent longtemps.
Le marché international était, en pratique, fermé. Y emprunter aurait coûté très cher, à supposer que quelqu’un accepte de prêter.
La région tient bon
Une autre porte restait ouverte : le marché régional de l’UEMOA. Les huit pays qui partagent le franc CFA y empruntent en émettant des titres publics, regroupés sur la plateforme UMOA-Titres. Le Sénégal a conservé son accès tout au long de la crise.
Banques, assureurs et autres investisseurs de la zone ont continué à souscrire aux émissions de l’État. Pour eux, le Sénégal reste un emprunteur connu, dans une monnaie stable. Moody’s a vu dans ce recours accru un signe de faiblesse ; d’autres analystes y voient une décision prudente : emprunter chez soi, en francs CFA, évite le risque de change.
Ce marché a ses limites. Les besoins de financement de 2026 sont estimés à environ 26% du PIB, et un marché régional ne peut pas tout absorber sans que les taux montent et que les durées raccourcissent. Il fallait un complément.
Un mur d’échéances
Le calendrier, lui, ne s’arrêtait pas. Un État doit rembourser à date fixe tout en continuant à payer ce qui le fait tourner. Pour 2026, la Banque africaine de développement estime ses besoins à environ 6 075 milliards de FCFA, dont plus des deux tiers serviraient à rembourser la dette elle-même.
C’est le mur de la dette : des échéances si lourdes qu’elles laissent peu de place au reste. Selon Moody’s, les intérêts devaient absorber 27% des recettes publiques en 2026, au détriment de l’éducation, de la santé et des infrastructures. Une échéance d’Eurobond est tombée en mars 2026 ; le Ministère des Finances confirme qu’elle a été honorée.
Sans accès aux marchés internationaux et sans programme du FMI, l’État risquait la panne de trésorerie. Devant la commission d’enquête parlementaire, l’ancien directeur de la dette a résumé : sans ces opérations, le pays s’arrêtait.
Le Sénégal fait réfléchir les analystes du monde
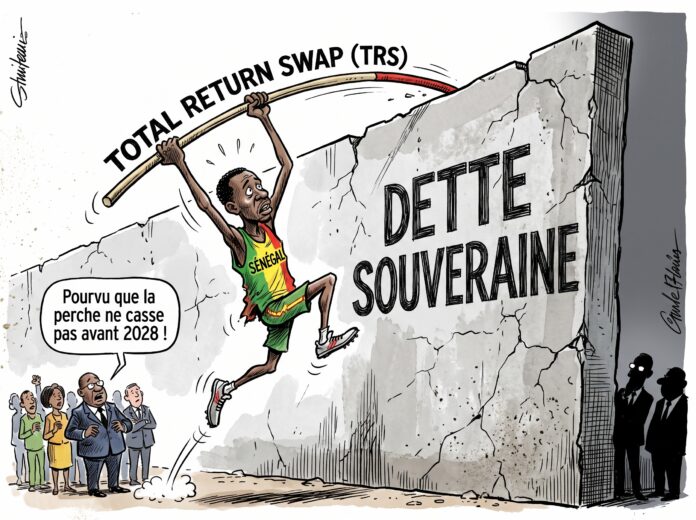
C’est là qu’intervient le Total Return Swap. L’outil n’a rien de sénégalais : les banques et les fonds l’utilisent depuis longtemps. L’astuce a été de l’adapter à la situation du pays : obtenir des devises sans passer par des marchés fermés, en s’appuyant sur le marché régional resté ouvert.
Grâce à sept opérations conclues entre avril et novembre 2025, l’État a obtenu environ 720,8 milliards de FCFA en net, soit près de 1,2 milliard de dollars, auprès de First Abu Dhabi Bank, de l’Africa Finance Corporation et de la Société Générale. Le Ministère annonce un taux net d’environ 7,1%, et le ministre Cheikh Diba affirme que cela a permis d’économiser 36 milliards de FCFA par rapport aux marchés internationaux. Il ajoute que des ministres des Finances d’autres pays veulent s’en inspirer.
Le gain est réel : le Sénégal a obtenu de l’argent frais quand presque personne ne lui en prêtait, et il a honoré ses échéances. D’autres pays regardent de près. Le FMI a mis en garde le Nigeria contre un projet comparable, en citant ceux qui l’ont déjà utilisé, dont l’Angola et le Sénégal.
Le montage fait aussi débat. Il soulève des questions de transparence et de classification de la dette : le FMI traite ces TRS comme de la dette extérieure, et leur place dans la restructuration annoncée reste à trancher. Pour juger ce débat, il faut d’abord comprendre le mécanisme.
ENCADRÉ 01
L'Angola, premier pays africain à tester le TRS
Le Sénégal n’est pas le premier. La première opération de ce type confirmée pour un État est celle de l’Angola avec JPMorgan, en décembre 2024. Luanda a cédé à la banque des Eurobonds en dollars, pour un montant d’environ 1,9 milliard de dollars, et a reçu environ 1 milliard de cash en deux tranches de 600 et 400 millions, soit près de deux fois moins que la valeur gagée.
Le ministère angolais des Finances a indiqué un coût inférieur à 9%, contre près de 10% sur ses Eurobonds. Mais en avril 2025, le prix de l’obligation 2030 donnée en garantie est tombé de 100 à 86 cents pour un dollar. La banque a alors exigé 200 millions de dollars supplémentaires, que l’Angola a payés immédiatement en cash : c’est un appel de marge.
Le contrat, d’un an au départ, a été renouvelé en décembre 2025 pour trois ans. Le financement est enregistré comme dette extérieure, tandis que les titres gagés sont traités comme des passifs éventuels. Le juriste Lee Buchheit les décrit comme des titres « morts-vivants » pendant la durée du contrat.
Le TRS donne de la liquidité rapide, mais l’État garde le risque sur le prix des titres gagés. L’Angola a vu ce risque se matérialiser en quelques semaines. Le FMI étudie ces montages : le Sénégal, l’Angola, le Nigeria, l’Argentine, l’Équateur et la Colombie ont tous emprunté selon des structures voisines
Le TRS, mode d’emploi
Imaginez un propriétaire qui a besoin de liquidités rapidement, mais qui ne veut pas vendre définitivement son immeuble loué. Il le confie à un banquier, pour une valeur de 100. Le banquier lui verse 72 en espèces, pas 100, pour se garder une marge de sécurité. Pendant la durée du contrat, le propriétaire paie des intérêts sur les 72 reçus, et le banquier lui reverse les loyers de l’immeuble. À la fin, le propriétaire reprend son immeuble. Si l’immeuble perd de la valeur en cours de route, le banquier peut demander un complément de garantie.
Le TRS suit cette logique. L’immeuble, ce sont des obligations de l’État. Le banquier, c’est une banque partenaire, comme First Abu Dhabi Bank. Les 72 sur 100 reflètent à peu près le rapport réel : environ 720,8 milliards de cash net pour environ 999 milliards d’obligations, soit un coussin de sécurité de 278 milliards, appelé Independent Amount.
En quatre temps
- Émission. L’État émet des obligations en francs CFA sur le marché régional. Elles se retrouvent chez la banque partenaire, qui les détient comme garantie.
- Financement. La banque verse à l’État du cash, de l’ordre de 72 pour 100 d’obligations.
- Échange de flux. Pendant le contrat, l’État paie à la banque un taux variable plus une marge, et la banque lui reverse le rendement des obligations, c’est-à-dire leurs intérêts et les variations de leur prix.
- Dénouement. À l’échéance, 3 ans pour les contrats avec First Abu Dhabi Bank et l’Africa Finance Corporation, le contrat se termine : l’État rembourse le cash reçu et l’opération s’arrête.
Les termes exacts des contrats ne sont pas publics ; cette description repose sur les informations parues dans la presse financière et sur l’audition de l’ex-directeur de la dette.
Total Return Swap signifie « échange de rendement total ». Le rendement total d’un titre, c’est ses intérêts plus l’évolution de son prix. Un swap, c’est un échange : ici, la banque donne à l’État le rendement total des obligations, et l’État donne en échange un taux d’intérêt sur l’argent prêté.
Le Ministère explique que ces opérations visent à attirer des investisseurs étrangers sur le marché régional, des investisseurs qui ont besoin d’accéder au change et de rapatrier leurs intérêts. Pour la banque, le TRS offre une exposition aux obligations sénégalaises sans les acheter directement ; Ecofin décrit le même mécanisme. Pour l’État, c’est de la liquidité sans passer par des marchés fermés.
Le TRS a donné au Sénégal du temps et, selon son ministre, des économies. Il n’a pas fait disparaître la dette : il l’a mise en gage. Reste à savoir qui sera payé en premier si l’État ne peut pas tout rembourser.