L’argent, sans les intérêts
Aucun banquier ne prête volontiers sans en tirer un profit. La finance islamique en a pourtant fait un principe fondateur : pas d’intérêt (riba), peu de spéculation (gharar), et un actif tangible derrière chaque transaction. Ce qui passait, il y a une décennie, pour une curiosité juridique cantonnée aux monarchies du Golfe s’impose aujourd’hui, porté par une dette conventionnelle à bout de souffle et des besoins d’infrastructure vertigineux, comme l’un des canaux de financement les plus courtisés du continent africain.
Le jargon, lui, reste hermétique. Le sukuk est l’équivalent islamique de l’obligation : il rémunère par un loyer ou un partage de revenu, jamais par un taux. La moudharaba répartit profits et pertes entre investisseur et entrepreneur. La mourabaha habille un crédit ordinaire d’une marge commerciale déclarée d’avance. Trois montages, un seul principe : faire circuler l’argent sans jamais prononcer le mot intérêt.
Un géant sur la touche
À l’échelle mondiale, les actifs de la finance islamique frôlaient 6 000 milliards de dollars fin 2024, avec une projection à 9 700 milliards de dollars à l’horizon 2029, selon l’indicateur LSEG-ICD. L’Afrique, malgré une population musulmane considérable, n’en capte pas 5 %, un chiffre que les organisateurs du Forum sur la finance islamique de l’Afrique de l’Ouest citent moins comme une fierté que comme un aveu.
Le rattrapage, lui, est en marche. En 2025, le continent a émis près de 3 milliards de dollars de sukuk, soit vingt-cinq fois plus qu’un an plus tôt, porté par le retour remarqué de l’Égypte sur ce marché. Le Nigeria, pour sa part, a vu la septième émission de son sukuk souverain sursouscrite à 735 % en mai 2025 : la demande, visiblement, dépasse largement l’offre. C’est dans ce sillage que l’Afrique de l’Ouest francophone, longtemps spectatrice, se mue en terrain d’expérimentation réglementaire.
Une union qui rattrape le temps perdu
Dans l’UEMOA, la finance islamique existe de façon informelle depuis les années 1980. Il aura fallu attendre mars 2018 pour que la BCEAO se décide enfin à fixer des règles. Ce retard n’a pas empêché les huit États membres de bâtir, autour de la Bourse régionale des valeurs mobilières (BRVM) et de l’opérateur UMOA-Titres, l’un des marchés de sukuk souverains les plus actifs du continent.
Le mouvement s’est construit émission après émission. Le Sénégal ouvre le bal en 2014 avec 100 milliards de FCFA ; suivent la Côte d’Ivoire, le Togo et le Mali, à 150 milliards chacun, avant que trois de ces titres ne soient cotés à la BRVM en 2016 pour un total de 766 milliards de FCFA (1,16 milliard d’euros). Dix ans plus tard, l’ambition change d’échelle : le 22 janvier 2026, le Bénin devient le premier pays de la zone à sortir du strict cadre régional, associant un sukuk international inaugural de 500 millions de dollars à un tap d’eurobond conventionnel sur sept ans. Cinq mois plus tard, le Burkina Faso lui emboîte le pas avec son propre sukuk souverain, 75 milliards de FCFA sur neuf ans.
Deux banques portent l’essentiel de cette architecture : la Banque Islamique du Sénégal (BIS) et la Banque Islamique du Niger pour le Commerce et l’Investissement (BIN), présentées, sans trop d’emphase, comme la pierre fondatrice de la banque islamique en Afrique de l’Ouest. Le takaful, l’assurance conforme à la charia, y affiche des taux de croissance à deux chiffres, preuve que l’appétit dépasse la seule dette souveraine.
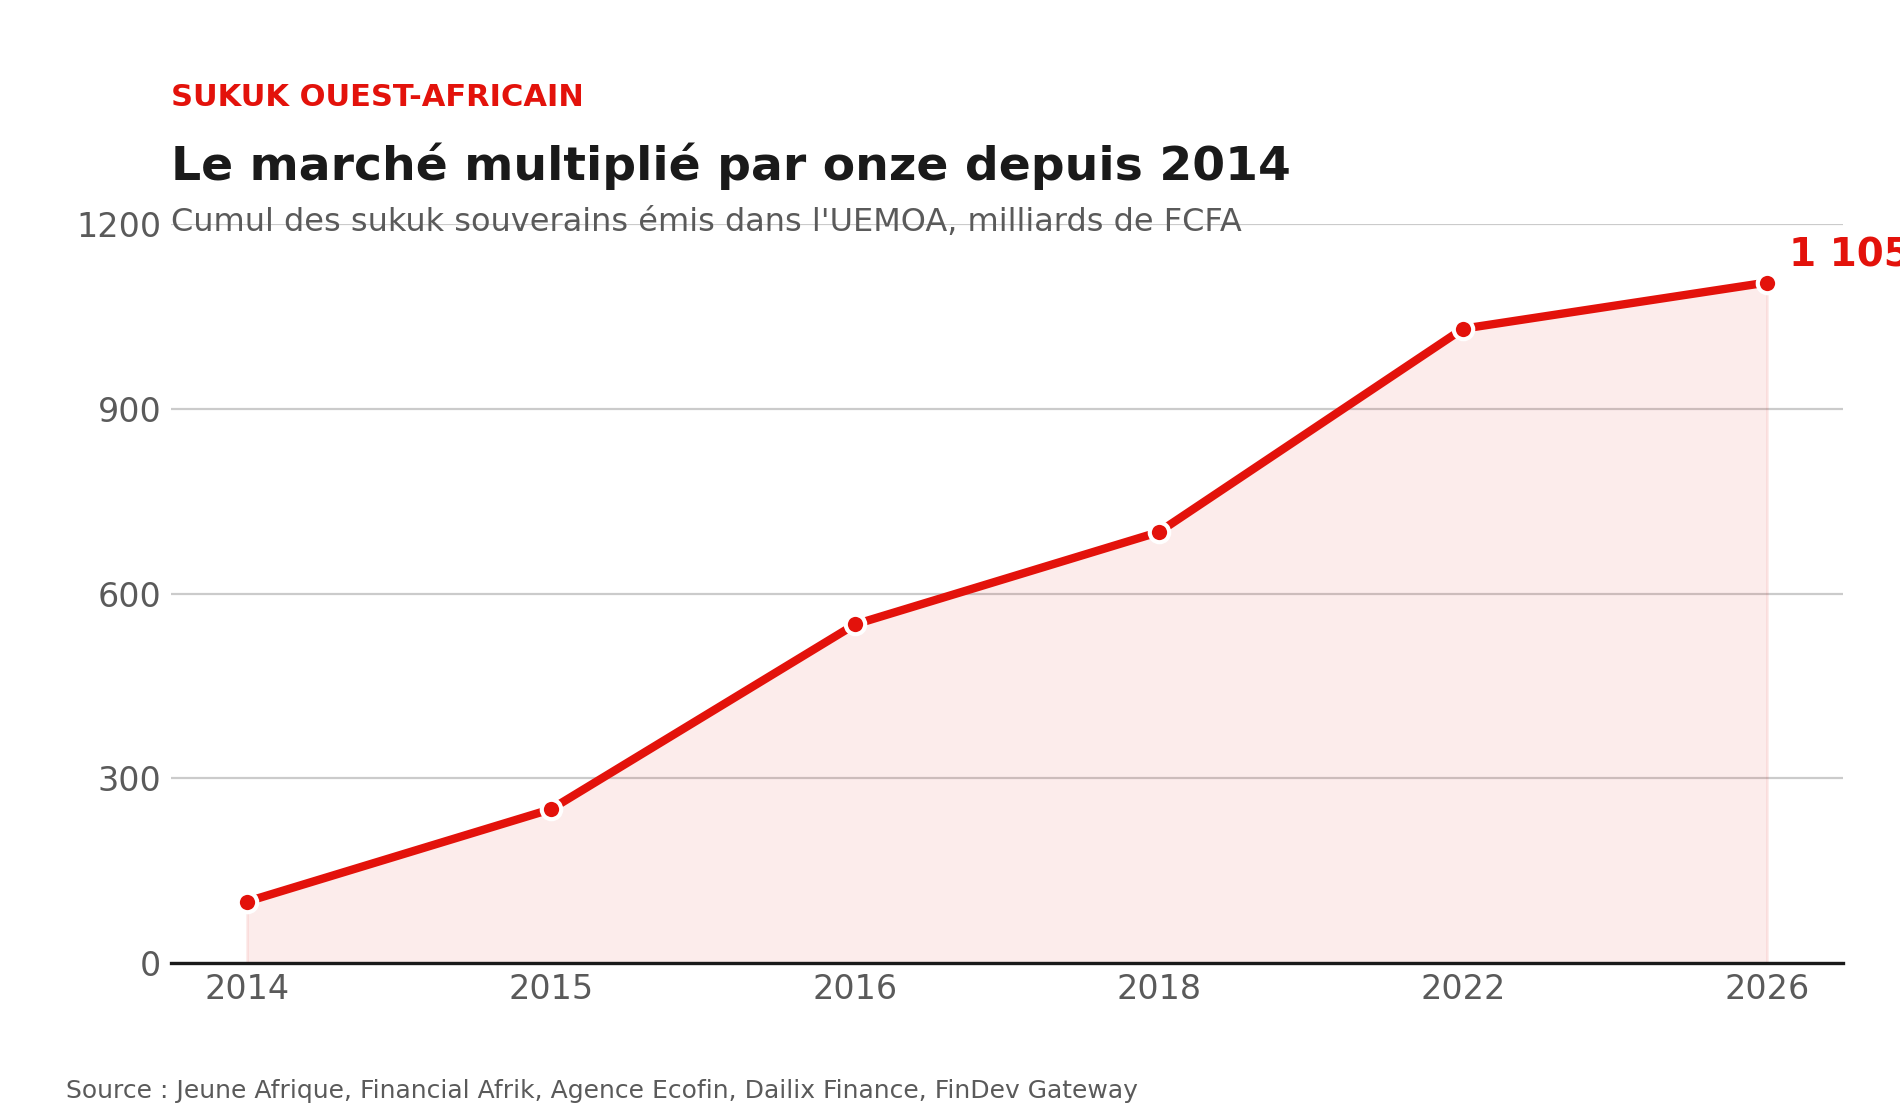
Multiplié par onze en douze ans, le marché a changé d’échelle sans changer de nature : toujours porté par les États, rarement par les entreprises.
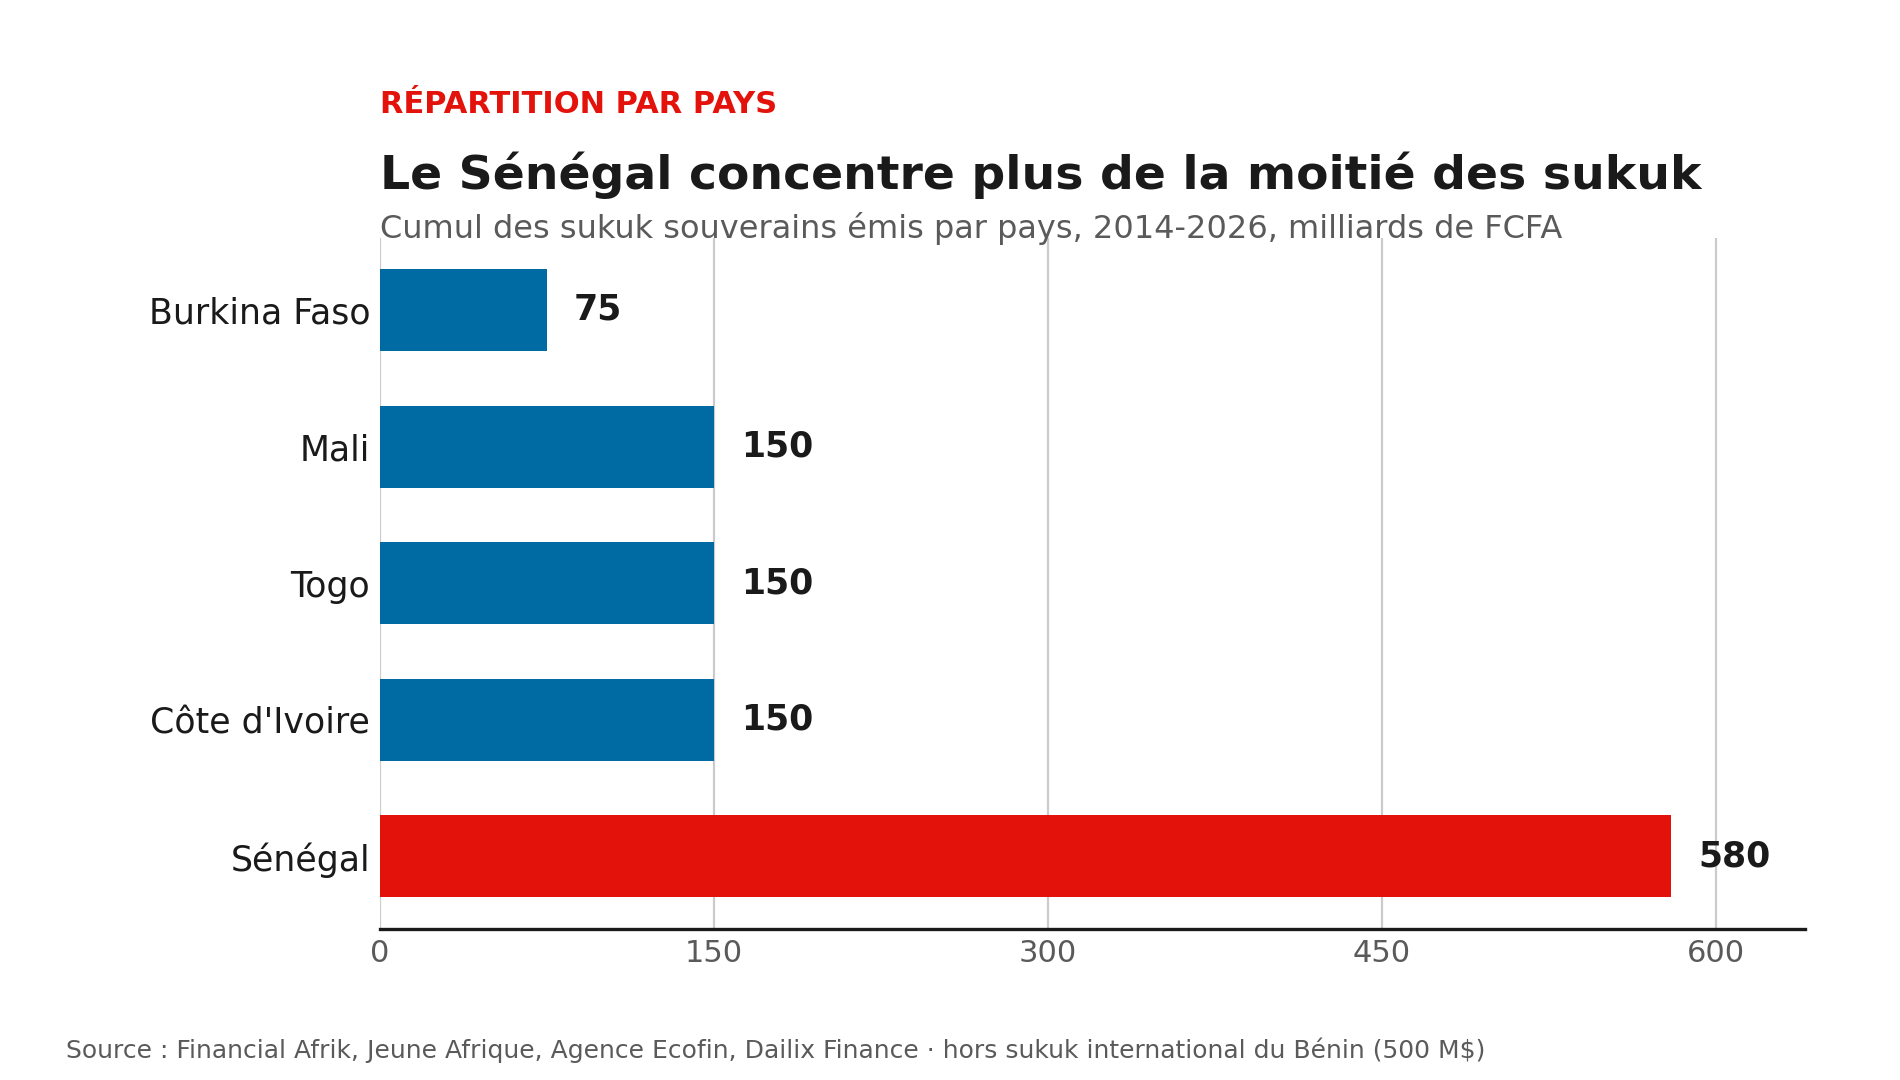
Le Sénégal, à lui seul, pèse plus que ses quatre voisins réunis.
Dakar, la tête de pont
Le Sénégal n’est pas un simple participant à ce marché : il en est l’architecte. Premier émetteur souverain de sukuk de l’UEMOA en 2014, il a depuis structuré deux levées de fonds pour 300 milliards de FCFA, avant un sukuk record de 330 milliards en 2022, à des maturités atteignant quinze ans. La finance islamique y représente désormais 8,3 % des actifs bancaires, une proportion honorable pour un secteur qui, ailleurs dans la zone, peine encore à décoller. L’État doit revenir sur ce marché en 2026 pour une nouvelle opération.
Ce socle tient beaucoup à la Banque Islamique du Sénégal (BIS), filiale du groupe de la Banque Islamique de Développement et seule institution du pays à opérer exclusivement selon les principes de la charia, et elle serait aussi la troisième banque sénégalaise par le total de bilan, ce qui n’est pas rien pour un établissement encore jeune. En octobre 2025, elle a décroché le tout premier financement islamique de la SFI en Afrique subsaharienne, destiné aux PME dirigées par des femmes comme par des hommes. Quatre mois plus tard, en février 2026, elle obtient une ligne de 20 millions d’euros auprès de l’ITFC, dans le cadre d’un partenariat quinquennal de 2 milliards d’euros signé en mai 2025, un cadre qui a déjà permis de mobiliser plus de 2,58 milliards d’euros pour le pays depuis 2008.
L’inclusion financière suit son propre chemin. Le Fonds Islamique de Relance (FIR), filiale du fonds souverain FONSIS, avait atteint 7,5 milliards de FCFA (13 millions de dollars) d’investissements cumulés fin septembre 2026, en fonds propres et en moudharaba, au bénéfice de PME agroalimentaires, textiles ou éducatives. Côté microfinance, Al Rahma, filiale de la BNDE lancée en 2019, a obtenu son agrément de Système Financier Décentralisé et prépare cinq agences à Dakar et en région.
Politiquement, le sujet est désormais porté au sommet de l’État. Pour le ministre de l’Économie, du Plan et de la Coopération, Abdourahmane Sarr, la finance islamique est un levier stratégique de la vision Sénégal 2050, rien de moins.
Et l’usage qu’on en fait ? Moins de chantiers neufs que de tours de passe-passe patrimoniaux, pour l’essentiel. Le premier sukuk, en 2014, a financé des « projets de développement économique et social » sans que l’État n’en détaille les postes, une opacité que le secteur reconnaît lui-même comme un frein à la confiance des investisseurs. Le second, en 2016, est un cas d’école du montage sukuk : adossé à une partie de l’aérogare de l’aéroport Léopold Sédar Senghor, halls, bâtiments administratifs, parkings, hangars, sur 115 hectares, il relève d’une cession-bail où l’État cède temporairement l’usufruit d’un actif existant avant de le relouer pour rémunérer les souscripteurs. Le sukuk de 2022 a suivi la même logique, à plus grande échelle : via la SOGEPA, il a permis à l’État de racheter les Sphères Ministérielles de Diamniadio, jusque-là détenues en crédit-bail, pour en devenir pleinement propriétaire. Une utilisation qui tranche avec le Nigeria, où les sukuk financent explicitement routes et ponts neufs.
Trois cailloux dans la chaussure
Reste que le potentiel excède largement ce qui est mobilisé. Le Fonds de développement de la microfinance islamique vise 200 milliards de FCFA à court terme, sur un potentiel estimé à plus du double, et ses promoteurs eux-mêmes identifient trois obstacles.
Le premier est la méconnaissance : la finance islamique demeure mal comprise du grand public comme des entreprises, souvent réduite à sa dimension confessionnelle alors qu’elle relève d’abord d’une mécanique de partage des risques. Le deuxième est fiscal : lors de la première Rencontre Africaine de la Finance Islamique, à Dakar en janvier 2026, les intervenants ont pointé l’absence d’un cadre fiscal harmonisé au sein de l’UEMOA, un frein direct à toute nouvelle structuration. Le troisième touche à la nature même du marché : les émissions restent presque exclusivement souveraines, ce qui pousse les experts à réclamer le passage d’une « finance islamique d’État » à une « finance islamique de marché », le sukuk corporate demeurant la portion congrue, faute de fonds de garantie pour rassurer les premiers souscripteurs privés.
Une piste, au moins, fait consensus : le commerce électronique, dont la transparence exigée rejoint naturellement les principes de la charia, pourrait réduire les coûts et élargir le marché, la preuve, s’il en fallait une, que la finance islamique reste une discipline qui s’adapte plutôt qu’un carcan.
De la piété à la Bourse
Entre le sukuk international du Bénin, le premier sukuk souverain du Burkina Faso, la montée en puissance de la BIS et la sursouscription record du Nigeria, un signal unique se dégage : après des années de tâtonnements, la finance islamique ouest-africaine entre dans une phase de maturité et rejoint les circuits internationaux de financement. Le Sénégal, fort de son antériorité, de la solidité de sa banque islamique de référence et d’un soutien politique assumé, a de quoi transformer cet essor régional en avantage national, à condition de desserrer l’étau fiscal et de laisser enfin le marché, et pas seulement l’État, y trouver sa place.